
Checklist jaarafsluiting: zo sluit je het boekjaar 2026 goed af
Een goede jaarafsluiting komt neer op één ding: je cijfers per 31 december kloppen, sluiten aan op bank en btw en zijn te onderbouwen. Met die cijfers maak je je aangifte inkomstenbelasting of vennootschapsbelasting en, als je een bv hebt, de jaarrekening. In deze checklist lees je wat je per onderdeel controleert, in welke volgorde je dat doet, wat er verschilt tussen een eenmanszaak en een bv, en welke deadlines bij de Belastingdienst en KVK horen. Het vierde kwartaal is een goed moment om achterstanden en ontbrekende stukken op te sporen; peildatumstanden leg je na 31 december vast.
KootfinanceSluit je boekjaar af met gripKOOT Finance ondersteunt groeiende ondernemingen met administratie, actuele rapportages en financial control voor beter inzicht in cijfers en cashflow.Bekijk financiële ondersteuning
TL;DR
Begin in het vierde kwartaal. Als je achterstanden, ontbrekende bonnen en verschillen met de bank in november oplost, wordt januari een stuk rustiger.
Je werkt met de standen op peildatum 31 december: banksaldi, openstaande verkoop- en inkoopfacturen, voorraad, vaste activa en overlopende posten.
Btw is een onderdeel apart. Je vierde aangifte moet aansluiten op je grootboek, en bij gemengd gebruik kan een correctie nodig zijn.
Een bv moet de jaarrekening deponeren bij KVK. Voor een eenmanszaak of vof is de jaarafsluiting de basis voor de aangifte inkomstenbelasting.
Winst, cashflow en facturatie zijn drie verschillende dingen. Een sterke jaarafsluiting laat alle drie zien.
Inhoudsopgave
Wat een jaarafsluiting is, en wat niet
De planning: wat doe je wanneer?
De checklist, stap voor stap
Eenmanszaak, vof of bv: wat verschilt?
Winst is geen cashflow
Bewaren en archiveren
Onze kijk: een jaarafsluiting begint in januari, niet in december
De jaarafsluiting uitbesteden
Bronnen
Wat een jaarafsluiting is, en wat niet
Bij de jaarafsluiting maak je de administratie van een heel boekjaar compleet, controleer je alles en zet je het vast. Je eindigt met een balans (wat bezit je, wat ben je verschuldigd en hoeveel eigen vermogen zit er in het bedrijf op 31 december) en een winst-en-verliesrekening (wat heb je het hele jaar verdiend en uitgegeven). De Belastingdienst zet op een rij welke cijfers je als ondernemer nodig hebt voor je aangifte inkomstenbelasting: de posten van je winst-en-verliesrekening en je balans, zoals vaste activa, voorraden, vorderingen, liquide middelen en ondernemingsvermogen.
De jaarafsluiting is dus niet hetzelfde als de aangifte. Je doet eerst de afsluiting en daarna de aangifte, die je baseert op de cijfers uit de afsluiting. Ook de jaarrekening van een bv is iets anders: dat is het verslag dat op de afsluiting volgt. Klopt de afsluiting niet, dan klopt alles wat erop is gebouwd ook niet.
Weet je niet precies hoe die twee overzichten werken? Lees dan eerst ons artikel over een balans lezen en ons artikel over de winst-en-verliesrekening lezen. De checklist hieronder is dan een stuk makkelijker te volgen.
De planning: wat doe je wanneer?
Veel ondernemers stellen de jaarafsluiting uit tot de aangifte eraan komt. Op dat moment zoek je bonnen van tien maanden geleden terug en weet je niet meer waarom een betaling is gedaan. Werk liever in drie fases.
Periode | Wat je doet | Waarom op dit moment |
|---|---|---|
Oktober tot en met december | Achterstanden wegwerken, bonnen compleet maken, debiteuren nalopen, investeringen en privégebruik in kaart brengen | Je kunt nog bijsturen voordat het boekjaar dicht is |
Januari | Peildatumstanden vastleggen (bank, voorraad, openstaande posten), laatste btw-aangifte van het jaar, overlopende posten boeken | De cijfers van 31 december zijn nu definitief bekend |
Februari en daarna | Balans en winst-en-verliesrekening controleren, aangifte voorbereiden, bij een bv de jaarrekening opstellen en deponeren | Op basis van een gesloten administratie |
Voor de vaste fiscale momenten in het jaar houdt KVK een ondernemerskalender met belangrijke data en deadlines bij. Daar kun je je eigen planning naast leggen.
De checklist, stap voor stap
De volgorde is bewust gekozen. Je begint bij wat je hard kunt controleren (de bank) en werkt daarna naar de posten waarbij je moet inschatten en beoordelen.
1. Bank- en kassaldi aansluiten
Download de afschriften van alle zakelijke rekeningen per 31 december, spaarrekeningen en creditcards meegerekend.
Controleer of het saldo in je boekhouding per rekening precies gelijk is aan het banksaldo.
Verwerk alle mutaties. Een post op een tussenrekening of op ‘nog te verwerken’ los je op vóór je verdergaat.
Heb je een kas? Tel die op 31 december en leg de telling vast.
Klopt de bank, dan heb je een stevige basis. Als je bankmutaties automatisch in de boekhouding binnenkomen, bijvoorbeeld via een bankkoppeling in Exact Online, is het vooral een kwestie van afletteren en controleren.
2. Verkoopfacturen en debiteuren
Kijk of alle facturen over 2026 verstuurd en geboekt zijn, ook voor werk dat je in december hebt geleverd.
Maak een lijst van openstaande debiteuren per 31 december en vergelijk het totaal met het grootboek.
Ga per oude post na of de klant nog gaat betalen. Een vordering waarvan je redelijkerwijs verwacht dat die niet meer binnenkomt, laat je niet tegen de volle waarde op de balans staan.
Bij die laatste stap gaat het vaak fout. Een klant die al maanden achterloopt, kan ook betalingsproblemen hebben, en dat raakt zowel de waarde van je vordering als je beslissing om nog iets aan die klant te leveren. Een overzicht van signalen dat een debiteur insolvent dreigt te raken helpt je die inschatting onderbouwd te maken. Doe dat voordat je een nieuwe order aanneemt.
Wil je je verkoopkant op orde houden, dan helpt een vast facturatieproces enorm. Een facturatiepakket als WeFact zorgt dat elke factuur genummerd, verstuurd en gevolgd wordt, zodat je in januari minder hoeft te zoeken.
3. Inkoopfacturen en crediteuren
Kijk of alle inkoopfacturen over 2026 binnen zijn en geboekt zijn. Facturen voor december komen vaak pas in januari binnen.
Vergelijk de lijst openstaande crediteuren met het grootboek.
Ga na of er bij elke betaling een factuur hoort. Zonder factuur heb je ook geen onderbouwing voor de btw-aftrek.
Werk je met een systeem dat inkoopfacturen ophaalt en voorbereidt, zoals Zenvoices, dan ontdek je ontbrekende stukken eerder. Hoe je zo’n stroom inricht, lees je in ons artikel over administratie digitaliseren.
4. Btw: de laatste aangifte en correcties
Vergelijk de btw-rekeningen in je grootboek met de aangiftes die je over 2026 hebt gedaan. Wat er openstaat, moet overeenkomen met wat je nog moet betalen of terugkrijgt.
Heb je in een eerdere aangifte een fout gemaakt? Corrigeer die dan met een suppletie en niet stilzwijgend in een latere aangifte. In ons artikel over een btw-suppletie doen lees je hoe dat gaat.
Breng het gemengd gebruik in kaart: denk aan zaken die je zakelijk en privé gebruikt, zoals een auto, laptop of telefoon.
Voor dat laatste punt is de jaarafsluiting het controlemoment. De Belastingdienst legt uit dat je bij goederen en diensten die geen investeringsgoederen zijn, op vaste momenten moet beoordelen of je recht hebt op btw-aftrek. Wijkt het werkelijke gebruik af van wat je bij de start verwachtte, dan kan dat een correctie opleveren. Voor investeringsgoederen die je ook privé gebruikt, maak je een keuze over de behandeling voor de btw, en die keuze bepaalt hoeveel btw je mag aftrekken. Twijfel je bij een grotere investering, bijvoorbeeld een auto of een pand, welke keuze voor jou geldt of wat de correctie is? Leg dat dan voor aan je boekhouder of belastingadviseur voordat je de laatste aangifte indient. Zo’n correctie gaat ook ten koste van je liquiditeit, dus hou er in je planning rekening mee. Hoe een gewone aangifte in elkaar zit, lees je in ons artikel over btw-aangifte doen.
5. Vaste activa en afschrijvingen
Maak een lijst van alle bedrijfsmiddelen: wat je dit jaar hebt gekocht, wat je al had en wat je hebt verkocht of weggedaan.
Boek de afschrijvingen over 2026 per bedrijfsmiddel.
Haal van de balans wat je niet meer hebt. Een laptop die in een la ligt en niet meer werkt, is niet gelijk aan de boekwaarde.
Bewaar de aankoopfacturen van grote investeringen apart. Die heb je jarenlang nodig.
Of een investering in 2026 nog in aanmerking komt voor een fiscale aftrek, hangt af van de regels en bedragen van dat jaar. Controleer de actuele voorwaarden bij de Belastingdienst of je adviseur. Ga niet af op cijfers van vorig jaar.
6. Voorraad en onderhanden werk
Tel je voorraad op of rond 31 december en waardeer die. Volgens de Belastingdienst hoort de voorraad bij de balanscijfers die je nodig hebt voor de aangifte.
Haal incourante voorraad eruit of waardeer die af.
Ben je dienstverlener of consultant met lopende projecten? Leg dan vast hoeveel werk je al hebt gedaan maar nog niet hebt gefactureerd. Dat is onderhanden werk, en het hoort in het jaar waarin je het hebt gedaan.
7. Overlopende posten
Hier gaat het om het verschil tussen het moment van factureren of betalen en het jaar waarop een bedrag betrekking heeft.
Vooruitbetaalde kosten: een jaarabonnement of verzekering die je in november betaalt maar die tot oktober 2027 doorloopt, hoort voor het grootste deel bij 2027.
Nog te betalen kosten: de energierekening of het accountantsuur over december die pas in 2027 binnenkomt, hoort bij 2026.
Vooruitgefactureerde omzet: heb je in december een factuur gestuurd voor werk dat je in januari doet, dan is dat geen omzet van 2026.
Dat laatste punt laat zien waarom facturatie en omzet niet hetzelfde zijn. Een factuur is een administratief moment. Omzet hoort bij de periode waarin je hebt geleverd.
8. Privé en zakelijk scheiden
Zoek privé-uitgaven die via de zakelijke rekening zijn betaald op en boek ze als privéopname.
Zoek zakelijke uitgaven die je privé hebt betaald op en boek ze als privéstorting, met de bon erbij.
Bij een bv gaan geldstromen tussen jou en de vennootschap via een rekening-courant. Kijk of het saldo klopt en onderbouwd is.
9. Personeel en loonadministratie
Heb je mensen in dienst, vergelijk dan de loonjournaalposten met de loonaangiftes en de betaalde nettolonen. Ga ook na of er per 31 december nog vakantiegeld, eindejaarsuitkeringen of verlofsaldi openstaan die je als verplichting moet opnemen.
10. Balans en winst-en-verliesrekening controleren
Tot slot kijk je naar het geheel:
Is de eindbalans van 2025 gelijk aan de beginbalans van 2026?
Zijn er grote verschillen met vorig jaar? Kun je die verklaren?
Staan er nog posten op tussen- of vraagpostrekeningen?
Kloppen de omzet en de btw over verkopen met elkaar?
Als alles verklaard is, zet je de periode in je boekhoudpakket dicht, zodat er later niet meer ongemerkt in 2026 geboekt wordt.
Eenmanszaak, vof of bv: wat verschilt?
De controles zijn grotendeels dezelfde. Wat je daarna met de cijfers doet, verschilt per rechtsvorm.
Eenmanszaak / vof | Bv | |
|---|---|---|
Belasting over de winst | Inkomstenbelasting (bij een vof per vennoot) | Vennootschapsbelasting |
Jaarrekening deponeren bij KVK | Niet van toepassing | Verplicht, digitaal |
Vorige cyclus als ijkpunt | Aangifte IB 2025: uiterlijk 1 mei 2026, met uitstel 1 september 2026 | Jaarrekening uiterlijk 12 maanden na afloop van het boekjaar gedeponeerd |
Extra aandachtspunt | Privé en zakelijk scheiden, privégebruik | Rekening-courant met de dga, vaststelling jaarrekening |
Eenmanszaak en vof. Je jaarafsluiting levert de winst op die je in je aangifte inkomstenbelasting invult. Voor de aangifte over 2025 gold volgens de Belastingdienst een uiterste inleverdatum van 1 mei 2026, met uitstel 1 september 2026. De data voor de aangifte over 2026 maakt de Belastingdienst zelf bekend. Reken op een vergelijkbare periode in het voorjaar van 2027 en controleer de datum zodra die gepubliceerd is.
Bv. Een bv is volgens KVK wettelijk verplicht de jaarrekening te deponeren. Voor de meeste bv’s moet dat digitaal, en de jaarrekening moet uiterlijk 12 maanden na afloop van het boekjaar gedeponeerd zijn. Volgens KVK geldt bovendien dat je een vastgestelde jaarrekening binnen acht dagen deponeert. Is de jaarrekening op de uiterste termijn nog niet vastgesteld, dan deponeer je een voorlopige versie. Welke termijn precies voor jouw bv geldt, hangt onder meer af van de vraag of de aandeelhouders ook bestuurder zijn. Kijk dat na bij KVK of je accountant, en plan het opstellen van de jaarrekening zo dat je ruim binnen die termijn blijft. Op de veelgestelde vragen over deponeren van KVK lees je hoe het deponeren per bedrijfsklasse werkt.
Na de afsluiting kun je ook breder kijken dan het bedrijf alleen. Als je weet wat er in de onderneming zit en wat je privé hebt opgebouwd, kun je veel beter beslissen over pensioen, opnames of de toekomst van het bedrijf. Een overzicht van het totale vermogen van een ondernemer laat zien hoe je die twee kanten bij elkaar brengt. Het artikel gaat over de Franse situatie, maar de denkwijze is breder bruikbaar. Fiscale keuzes op dit gebied maak je in Nederland samen met een adviseur die de Nederlandse regels kent.
Winst is geen cashflow
De winst uit je jaarafsluiting is een boekhoudkundige uitkomst. Je kunt dus winst hebben gemaakt en toch krap bij kas zitten, bijvoorbeeld omdat klanten nog niet hebben betaald, omdat je voorraad hebt ingekocht of omdat je hebt afgelost op een lening. Aflossingen verlagen je saldo maar tellen niet als kosten. Afschrijvingen werken precies andersom: ze drukken de winst zonder dat er in dat jaar geld de deur uit gaat.
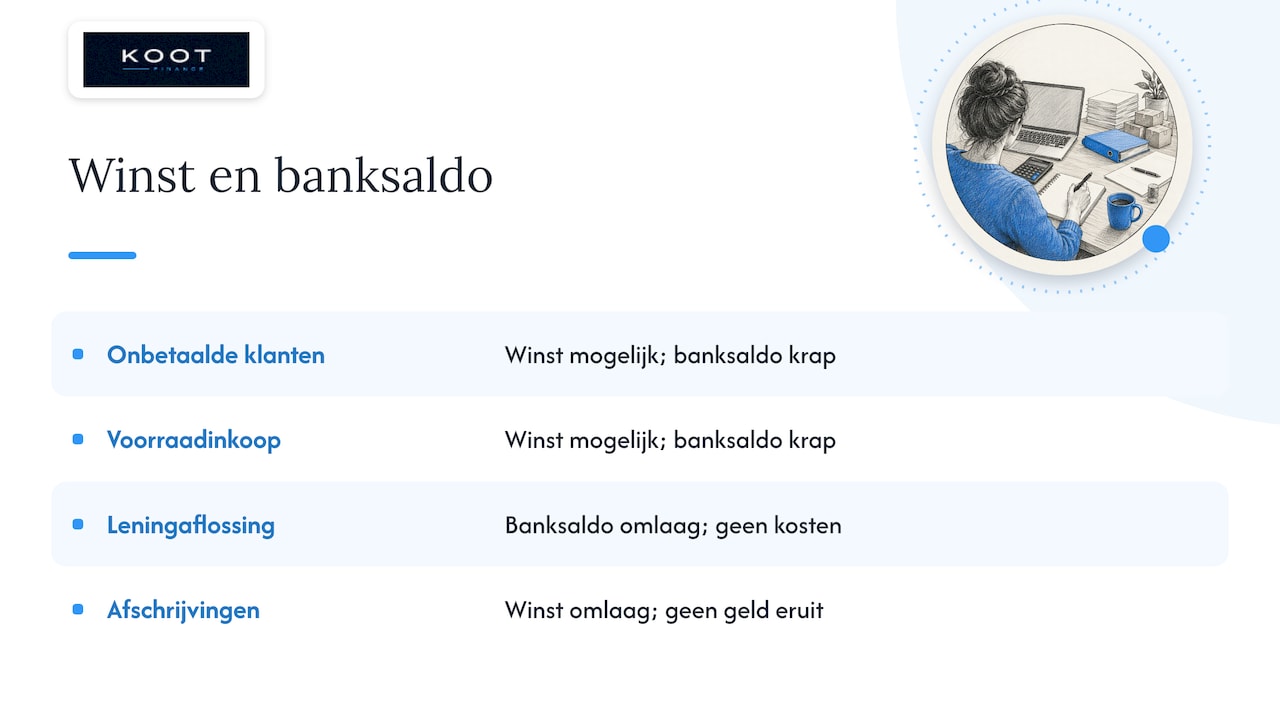
Daarom kijk je bij de afsluiting ook naar de geldstroom. Wat komt er in het eerste kwartaal van 2027 binnen en wat gaat eruit, voorlopige aanslagen en de btw over het vierde kwartaal meegerekend? In ons artikel over een cashflowrapportage maken lees je hoe je dat stap voor stap opzet.
Bewaren en archiveren
Als het boekjaar dicht is, archiveer je het, en je bewaart het daarna lang. De Belastingdienst noemt een bewaartermijn van 7 jaar voor basisgegevens en 10 jaar voor gegevens over onroerende zaken. Basisgegevens zijn onder meer het grootboek, de debiteuren- en crediteurenadministratie, de voorraadadministratie en de in- en verkoopadministratie. Ook Rijksoverheid.nl meldt dat voor bedrijven en zelfstandigen een wettelijke bewaarplicht van 7 tot 10 jaar geldt. Bewaar dus digitaal, gestructureerd en zo dat iemand anders het ook terugvindt: één map per boekjaar, met daarin de afsluitstukken, de aangiftes en de onderbouwing van de belangrijkste balansposten.
Onze kijk: een jaarafsluiting begint in januari, niet in december
We zien het elk jaar: de jaarafsluiting voelt zwaar wanneer die het enige moment is waarop de administratie echt wordt gecontroleerd. Dan vallen twaalf maanden aan kleine achterstanden tegelijk over je heen. Ontbrekende inkoopfacturen, een debiteur die al maanden stil is, privékosten die op de zakelijke rekening zijn betaald. Niets daarvan is ingewikkeld, maar alles bij elkaar wel.
Daarom werken wij met een vaste workflow en een maandafsluiting. Als bank, inkoop, verkoop en btw elke maand aansluiten, is de jaarafsluiting vooral de laatste maandafsluiting met een paar jaarposten erbij: afschrijvingen, voorraad, overlopende posten. En dan heb je je cijfers niet alleen achteraf voor de Belastingdienst, maar zie je het hele jaar door hoe het met omzet, kosten en cashflow staat. Op die manier stuur je je bedrijf.
Geen enkel bedrijf is hetzelfde. Een zzp’er met één bankrekening heeft een andere afsluiting nodig dan een groeiende bv met voorraad, personeel en een investeerder die meekijkt. Wij stemmen het werk af op de fase en de complexiteit van je bedrijf, niet op een standaardpakket. Wie ervoor zorgt dat het boekhouden tijdens het jaar klopt, hoeft in januari niets meer te repareren.
— Max
De jaarafsluiting uitbesteden
Wil je dit niet meer elk jaar zelf uitzoeken? KOOT Finance verwerkt je bankmutaties, facturatie, inkoop, btw en debiteurenbeheer, ondersteunt bij maandafsluitingen en bereidt de jaarrekening voor. We werken met Exact Online voor de boekhouding, WeFact voor verkoop en Zenvoices voor inkoop. Onze administratie begint vanaf € 99 per maand. Op de pagina over je financiële administratie uitbesteden zie je wat we precies overnemen. Wil je ook gedurende het jaar sturen op actuele cijfers, kijk dan bij onze managementrapportages voor het mkb. Ligt er een achterstand of ontbreekt het je tijdelijk aan capaciteit rond de afsluiting, dan bekijken we wat er nodig is via interim finance-ondersteuning. Twijfel je of je een boekhouder of een controller nodig hebt? Lees dan ons artikel over controller of boekhouder.
Veelgestelde vragen
Hoe sluit je een boekjaar af?
Je controleert alle balansposten per 31 december: bank, debiteuren, crediteuren, btw, vaste activa, voorraad en overlopende posten. Daarna kijk je of de winst-en-verliesrekening volledig is en of de verschillen met vorig jaar te verklaren zijn. Als alles klopt, zet je de periode in je boekhoudpakket dicht en gebruik je de cijfers voor je aangifte en, bij een bv, voor de jaarrekening.
Wanneer begin je met de jaarafsluiting?
Begin in het vierde kwartaal met de voorbereiding: achterstanden wegwerken, bonnen compleet maken en debiteuren nalopen. Na 31 december leg je de standen op de peildatum vast en doe je de laatste btw-aangifte van het jaar. De rest volgt in de eerste maanden van het nieuwe jaar, ruim voor de aangiftedeadline.
Moet een eenmanszaak een jaarrekening deponeren?
Nee, deponeren bij KVK is verplicht voor rechtspersonen zoals de bv, niet voor een eenmanszaak of vof. Als eenmanszaak heb je wel een balans en een winst-en-verliesrekening nodig voor je aangifte inkomstenbelasting. De jaarafsluiting blijft dus net zo belangrijk.
Kan ik de jaarafsluiting zelf doen?
Bij een overzichtelijke eenmanszaak met weinig transacties lukt dat vaak zelf met deze checklist. Heb je voorraad, personeel, een bv of twijfel je over btw-correcties en waarderingen, dan is het verstandig om een boekhouder of accountant in te schakelen. Fouten in de afsluiting werken namelijk door in je aangifte en, bij een bv, in een openbare jaarrekening.
Bronnen
Belastingdienst: cijfers die je nodig hebt voor je aangifte inkomstenbelasting
Belastingdienst: definitieve aanslag en inleverdata aangifte inkomstenbelasting
Belastingdienst: btw-aftrek bij goederen en diensten die geen investeringsgoederen zijn
Belastingdienst: btw-aftrek bij gemengd gebruik van investeringsgoederen
Rijksoverheid.nl: hoelang moet ik mijn financiële administratie bewaren?