Winst en verlies lezen: zo haal je de juiste cijfers eruit
De winst- en verliesrekening toont in één overzicht of je bedrijf winst of verlies maakt in een bepaalde periode. De formule is simpel: omzet minus kosten is je resultaat. Wie winst en verlies leert lezen, ziet niet alleen het eindcijfer, maar ook waar marges onder druk staan en welke kosten je beslissingen zouden moeten sturen.
Kort samengevat:
Een winst- en verliesrekening toont de omzet, kosten en nettowinst over een bepaalde periode, waardoor je marges en kostenstructuren beter begrijpt.
Het opbouwproces bestaat uit stappen zoals omzet, kostprijs van de omzet, brutowinst, operationele kosten en uiteindelijk de nettow winst of verlies.
Het lezen van de winst- en verliesrekening vereist controle op omzetkoppeling, margeontwikkeling en kostenpercentage, inclusief correcties voor incidentele posten.
Veel ondernemers maken fouten door winst te verwarren met kasgeld, omdat resultatenrekeningen op transactiebasis werken en niet direct inzicht geven in cashflow.
Uitbesteden van de rapportages wordt aanbevolen bij complexe kostensituaties of behoefte aan actieve sturing, met actuele cijfers die tijdig kunnen worden aangepast.
KootfinanceKrijg meer grip op je cijfersKOOT Finance helpt groeiende ondernemingen met administratie, actuele rapportages en financial control voor betere financiële beslissingen.Bekijk wat KOOT Finance doet
Inhoudsopgave
Wat is een winst- en verliesrekening en waarom is die belangrijk?
Van omzet naar nettowinst: de opbouw in stappen
Stap voor stap een winst- en verliesrekening lezen en interpreteren
Veelvoorkomende fouten en hoe je ze corrigeert
Wanneer schakel je hulp in en hoe zet je het als stuurinstrument in?
Waarom winst niet gelijk is aan geld op de bank
Praktijkvoorbeelden uit verschillende sectoren
KOOT Finance: wat actuele rapportages in de praktijk opleveren
Kort en eerlijk: hoe KOOT Finance kan ondersteunen bij winst- en verliesanalyse
Bronnen
Wat is een winst- en verliesrekening en waarom is die belangrijk?
Een winst- en verliesrekening (ook wel resultatenrekening genoemd) is het overzicht van alle opbrengsten en kosten van je bedrijf over een vastgestelde periode, meestal een maand, kwartaal of jaar. Waar een balans een momentopname geeft van wat je bezit en verschuldigd bent op één specifieke datum, laat de winst- en verliesrekening zien wat er in die periode gebeurd is. Dat onderscheid is fundamenteel: de balans is een foto, de resultatenrekening is een film.
Voor rechtspersonen zoals een bv is het opstellen van een resultatenrekening wettelijk verplicht binnen het jaarrekeningenrecht, vastgelegd in Boek 2, titel 9 van het Burgerlijk Wetboek. Zzp’ers en eenmanszaken zijn daar formeel minder aan gebonden, maar de Belastingdienst verwacht wel een betrouwbare winstberekening voor de inkomstenbelasting.
Wat je concreet terugvindt in het rapport:
Alle omzet die in de periode is gerealiseerd, ongeacht of de klant al heeft betaald.
Alle kosten die aan die periode toe te rekenen zijn, ongeacht wanneer je ze contant hebt voldaan.
Tussenresultaten zoals brutomarge en bedrijfsresultaat, naast de uiteindelijke nettowinst of het nettoverlies.
Van omzet naar nettowinst: de opbouw in stappen
Een winst- en verliesrekening werkt met een meerstapsopzet: elke regel bouwt voort op de vorige, tot je bij het eindresultaat uitkomt. Volgens de KVK is de basisformule: omzet minus inkoopwaarde minus bedrijfskosten is winst of verlies. In de praktijk splitst dat op in de volgende stappen.
Omzet. Het totaal van alle verkopen of geleverde diensten in de periode, exclusief btw.
Kostprijs van de omzet. De directe kosten om die omzet te realiseren, zoals inkoop van grondstoffen of ingekochte diensten.
Brutowinst en brutomarge. Omzet minus kostprijs van de omzet. Deel dit door de omzet en je krijgt de brutomarge als percentage, een van de meest gebruikte kengetallen in de dagelijkse praktijk.
Operationele kosten. Huur, personeel, marketing, verzekeringen en afschrijvingen op bedrijfsmiddelen zoals machines of computers.
Bedrijfsresultaat (EBIT). Brutowinst minus operationele kosten. Dit laat zien hoe winstgevend je kernactiviteiten zijn, los van financiering.
Financiële lasten en belasting. Rente op leningen en de verschuldigde vennootschapsbelasting of inkomstenbelasting.
Nettowinst. Het bedrag dat overblijft na alle kosten, lasten en belastingen.
De Rabobank wijst er terecht op dat afschrijvingen vaak verwarring geven: het zijn boekhoudkundige kosten, geen directe kasuitgaven, wat precies de reden is dat winst en cashflow niet automatisch gelijk lopen. Sommige ondernemingen gebruiken een functioneel model (gegroepeerd naar brutomarge en bedrijfsfuncties), andere een categorale opbouw (gegroepeerd naar kostensoort zoals personeel, huisvesting, afschrijvingen). Beide tonen dezelfde nettowinst, alleen anders ingedeeld.
Stap voor stap een winst- en verliesrekening lezen en interpreteren
Winst en verlies lezen is geen kwestie van één getal onderaan checken. Het is een reeks korte controles die je in vijf tot tien minuten kunt doorlopen zodra je de structuur kent.
Stap 1: controleer de omzet en periodetoerekening. Klopt de omzet met wat je verwachtte op basis van orders en facturen? Let op: omzet wordt geboekt op het moment dat je iets levert, niet wanneer de klant betaalt.
Stap 2: bereken de brutomarge en bekijk de trend. Zet de brutomarge van deze maand naast vorige maanden. Een dalende brutomarge bij gelijkblijvende omzet betekent meestal dat je inkoopprijzen zijn gestegen of dat je te veel korting geeft.
Stap 3: analyseer operationele kosten als percentage van de omzet. Personeelskosten die stabiel 35% van de omzet vormen, zijn gezond. Springt dat plotseling naar 45%, dan groeit je kostenbasis sneller dan je omzet.
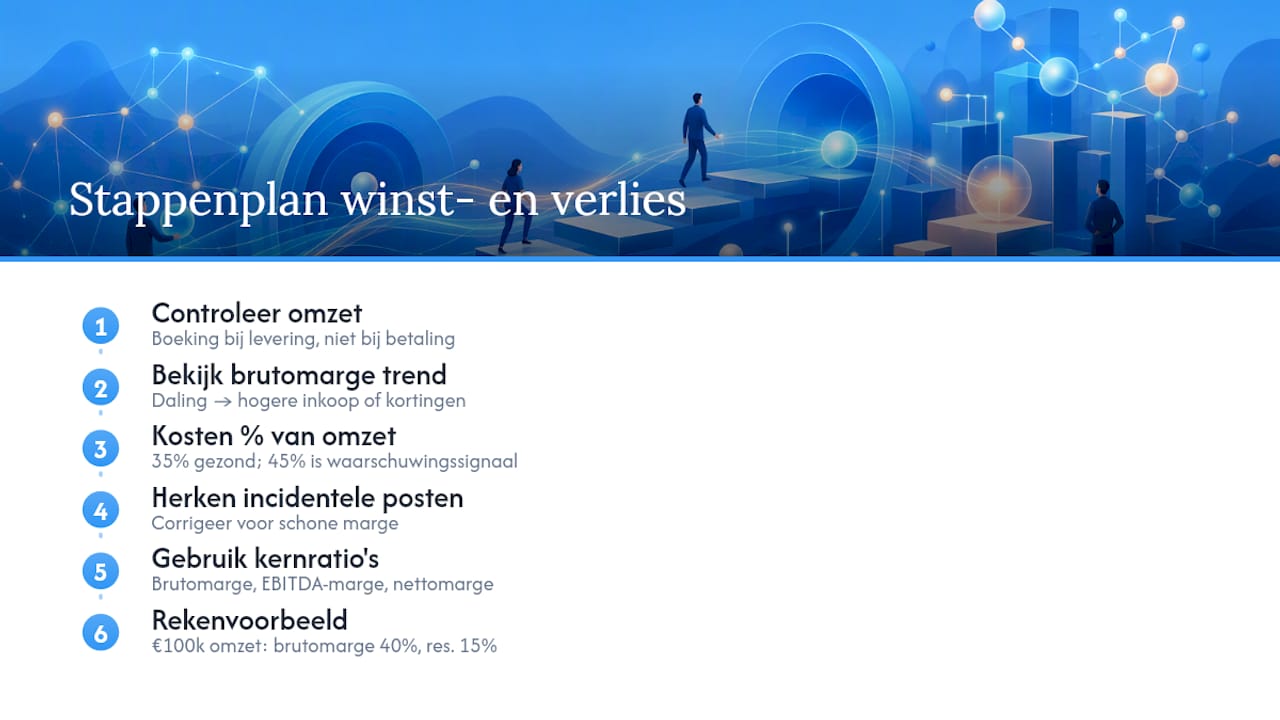
Stap 4: herken incidentele posten. Een eenmalige juridische kostenpost of een subsidie vertekent het beeld. Corrigeer daarvoor om een “schone” marge te zien die je kunt vergelijken met andere periodes.
Stap 5: gebruik de drie kernratio’s. Brutomarge (brutowinst gedeeld door omzet), EBITDA-marge (bedrijfsresultaat vóór afschrijvingen, gedeeld door omzet) en nettomarge (nettowinst gedeeld door omzet) geven samen een compleet beeld van waar winst weglekt, aldus de Beancount.
Een rekenvoorbeeld: bij € 100.000 omzet, € 60.000 kostprijs en € 25.000 operationele kosten is je brutomarge 40% en je bedrijfsresultaat 15%. Blijft de brutomarge drie maanden op rij onder de 35%, dan is dat een signaal om je inkoop of prijsstelling te herzien, niet iets om af te wachten.
Pro-tip: Print niet alleen de laatste maand uit. Leg drie maanden naast elkaar in percentages van de omzet, dan zie je patronen die één rapport nooit laat zien.
Veelvoorkomende fouten en hoe je ze corrigeert
De meest gemaakte fout is winst verwarren met kasgeld. Een gezonde nettowinst zegt niets over hoeveel geld er op je bankrekening staat, omdat de resultatenrekening werkt op transactiebasis: opbrengsten en kosten worden geboekt op het moment dat ze ontstaan, niet wanneer het geld daadwerkelijk wisselt van rekening, zoals Bjorn Lunden uitlegt.
Andere veelgemaakte fouten:
Facturen die je in de verkeerde maand boekt, waardoor de omzet van twee periodes vervuild raakt.
Kosten die onder de verkeerde categorie belanden, zodat je brutomarge er beter uitziet dan hij is.
Vooruitontvangen bedragen die je als omzet boekt in plaats van als verplichting voor een toekomstige levering.
Je corrigeert dit met memoriaalposten die omzet en kosten aan de juiste periode koppelen, en met een vaste maandelijkse checklist: debiteuren nalopen, kostenposten steekproefsgewijs controleren en aansluiten met de balans.
Pro-tip: Vraag jezelf bij elke onverwachte uitschieter één ding af: is dit een echte trend, of een boekingsfout die volgende maand weer verdwijnt?
Wanneer schakel je hulp in en hoe zet je het als stuurinstrument in?
Zelf boeken werkt goed zolang je tijd hebt en de cijfers overzichtelijk blijven. Drie signalen dat uitbesteden slimmer is: je besteedt meer dan een paar uur per week aan administratie, je resultaatstructuur wordt complexer door meerdere kostenplaatsen of vestigingen, of je wilt structureel op kengetallen sturen in plaats van achteraf cijfers checken.
Bepaal je behoefte. Wil je alleen een correcte jaarrekening, of ook maandelijkse stuurinformatie met KPI’s?
Verzamel je cijfers voor het intakegesprek. Neem de laatste winst- en verliesrekening, een overzicht van je grootste kostenposten en je omzetverwachting voor het komende kwartaal mee.
Stel concrete vragen. Hoe snel krijg je maandcijfers na afloop van de maand? Welke koppelingen met boekhoudpakketten zoals Exact Online worden ondersteund? Wat gebeurt er als je vraag hebt tussen de rapportages door?
Verwacht van een goede dienstverlener minimaal een maandelijkse rapportage, een dashboard met de kengetallen die voor jouw sector relevant zijn, en advies bij afwijkingen. De De Zaak wijst erop dat veel ondernemers hun resultatenrekening pas achteraf inzien in plaats van er actief mee te sturen, terwijl juist maandelijkse of kwartaalrapportage het verschil maakt tussen reageren en anticiperen. Prijzen voor uitbesteding lopen sterk uiteen afhankelijk van omvang en complexiteit, en worden meestal op maat samengesteld na een intakegesprek.
Waarom winst niet gelijk is aan geld op de bank
Winst maken en liquide zijn zijn twee verschillende dingen, en dat is precies waar veel ondernemers vastlopen. Je resultatenrekening kan een fraaie nettowinst laten zien, terwijl je rekening leeg raakt omdat klanten laat betalen of omdat je net een grote voorraad hebt ingekocht.
Dat komt doordat de winst- en verliesrekening werkt op transactiebasis: een factuur van € 20.000 die je in maart verstuurt, telt in maart mee als omzet, ook als de klant pas in mei betaalt. Je liquiditeit voelt die € 20.000 pas in mei. Omgekeerd geldt hetzelfde voor kosten: een jaarpremie die je in januari in één keer betaalt, wordt boekhoudkundig verspreid over twaalf maanden, maar je bankrekening voelt de klap direct.
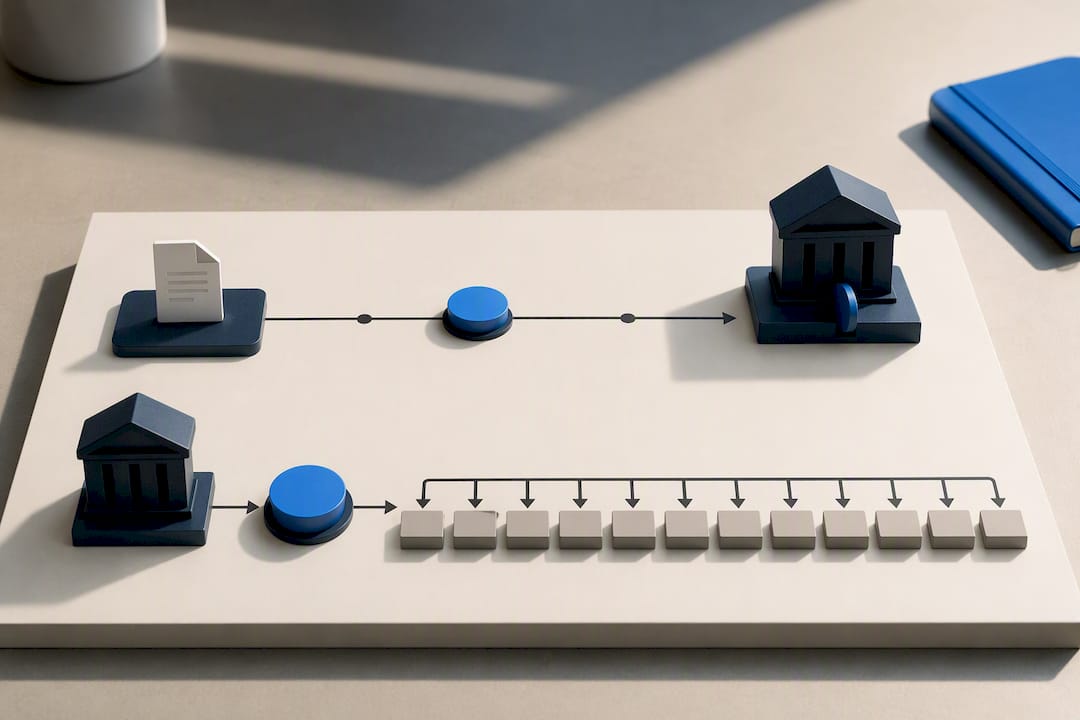
Voor een gezonde bedrijfsvoering leg je de winst- en verliesrekening daarom altijd naast een liquiditeitsoverzicht of cashflowprognose. Vraag jezelf structureel af: hoe lang staan facturen gemiddeld open bij debiteuren, en hoeveel voorraad of vooruitbetaalde kosten zitten er vast in het bedrijf? Een bedrijf dat op papier 15% nettomarge haalt maar drie maanden op betaling van klanten wacht, loopt een reëel risico om ondanks winst in de problemen te komen. Wie beide overzichten combineert, ziet niet alleen of het bedrijf winstgevend is, maar ook of het die winst daadwerkelijk kan innen.
Praktijkvoorbeelden uit verschillende sectoren
De structuur van een winst- en verliesrekening blijft overal gelijk, maar de zwaartepunten verschuiven sterk per sector. Bij een webshop vormt de kostprijs van de omzet vaak het grootste blok: inkoop van producten, verzendkosten en betalingsverwerking bepalen samen de brutomarge, terwijl marketingkosten voor advertenties een aparte, vaak flink oplopende post zijn.
Bij een schoonheidssalon of ander dienstverlenend bedrijf ligt het zwaartepunt juist bij personeelskosten en huur, terwijl de kostprijs van de omzet minimaal is omdat er weinig fysieke inkoop tegenover de dienst staat. De brutomarge ligt daardoor structureel veel hoger dan bij een webshop, maar de operationele kosten vreten een groter deel van die marge op.
Een consultancybureau heeft weer een ander patroon: bijna de volledige kostenbasis bestaat uit salarissen en freelance-inhuur, met nauwelijks kostprijs van de omzet. Het bedrijfsresultaat hangt daar vooral af van de bezettingsgraad, hoeveel gedeclareerde uren tegenover de totale beschikbare capaciteit staan. Bridgefund laat in voorbeeldoverzichten goed zien hoe je hetzelfde basismodel aanpast aan deze verschillen. De les: vergelijk je marges nooit blind met een ander bedrijf zonder te kijken of de sector en het kostenpatroon vergelijkbaar zijn.
KOOT Finance: wat actuele rapportages in de praktijk opleveren
KOOT Finance bouwt administratie, reporting en financial control in één workflow, zodat ondernemers niet achteraf cijfers bijhouden maar er tussentijds op kunnen sturen. Dat verschil is precies wat de meeste ondernemers missen: een winst- en verliesrekening die je pas na drie maanden onder ogen krijgt, helpt niet bij een beslissing die je nu moet nemen. Actuele rapportages maken marges, kostenoverschrijdingen en cashflowrisico’s zichtbaar op het moment dat je er nog op kunt bijsturen, niet als het kwartaal al voorbij is.
— Max
Kort en eerlijk: hoe KOOT Finance kan ondersteunen bij winst- en verliesanalyse
Zelf een winst- en verliesrekening lezen is prima te leren, maar de opzet en de maandelijkse discipline die ervoor nodig zijn, kosten tijd die veel ondernemers liever in hun bedrijf steken. Kootfinance biedt daarom een combinatie van administratie, managementrapportages en interim finance, afgestemd op de fase waarin je bedrijf zit, zonder standaardpakket dat niet aansluit op jouw situatie.
De administratieservice start vanaf € 99 per maand en verwerkt facturatie, inkoop, btw en bankmutaties, zodat je basis altijd klopt. Wil je verder dan de basis en structureel op kengetallen sturen, dan vertaalt de dienst managementrapportages je winst- en verliesrekening naar een overzichtelijk KPI-dashboard. Voor bedrijven die tijdelijk extra capaciteit nodig hebben bij een maandafsluiting of procesverbetering is er interim finance ondersteuning.
Een eerste gesprek geeft je meteen duidelijkheid: welke cijfers je nu al hebt, waar de grootste winst in overzicht te behalen is, en welke dienst daarbij past. Bekijk het volledige dienstenoverzicht en plan een kennismaking om te zien waar je nu staat.
Bronnen
Voor meer achtergrond: de KVK-uitleg over de winst- en verliesrekening, Rabobank’s praktijkvoorbeelden, en het stappenplan financieel inzicht van Ondernemersplein.
Veelgestelde vragen
Hoe ziet een winst- en verliesrekening eruit?
Een winst- en verliesrekening is een gelaagd overzicht dat begint bij de omzet en via kostprijs, brutomarge en operationele kosten uitkomt bij het bedrijfsresultaat en de nettowinst. De KVK beschrijft dit als de basisformule omzet minus inkoopwaarde minus bedrijfskosten.
Wat staat er op de winst- en verliesrekening?
Op de winst- en verliesrekening staan alle opbrengsten en kosten die je bedrijf in een bepaalde periode heeft gerealiseerd of gemaakt, inclusief afschrijvingen, rente en belasting. De Rabobank benadrukt dat afschrijvingen daarbij boekhoudkundige kosten zijn, geen directe uitgaven.
Is een balans hetzelfde als een winst- en verliesrekening?
Nee, een balans en een winst- en verliesrekening zijn twee verschillende overzichten. De balans toont je vermogenspositie op één moment, terwijl de winst- en verliesrekening opbrengsten en kosten over een periode samenbrengt.
Waar vind ik mijn winst- en verliesrekening?
Je vindt je winst- en verliesrekening in je boekhoudpakket, zoals Exact Online, of bij je boekhouder als onderdeel van de periodieke jaarrekening of managementrapportage. Werk je met Kootfinance, dan krijg je deze rapportage automatisch aangeleverd via de managementrapportages.
Wat kost het uitbesteden van administratie bij Kootfinance?
Administratie bij Kootfinance start vanaf € 99 per maand, waarbij facturatie, inkoop, btw en bankmutaties standaard zijn verwerkt. Prijzen voor reporting en interim finance zijn maatwerk en worden na een intakegesprek vastgesteld.