Break-even analyse maken: snel rekenen en toepassen voor ondernemers
Het break-evenpunt is het omzetniveau waarop je totale opbrengsten precies gelijk zijn aan je totale kosten: geen winst, geen verlies. Je berekent het snel met de kerfformule: break-evenafzet = vaste kosten gedeeld door (verkoopprijs min variabele kosten per eenheid). Verderop in dit artikel werken we een volledig rekenvoorbeeld uit, inclusief afronding en een Excel-opzet.
Kort samengevat:
Neem vaste kosten per periode mee, verwerk bij investeringen alleen de jaarlijkse afschrijving en reken exclusief btw om de marge niet te vertekenen.
Bij een verkoopprijs van € 25, variabele kosten van € 10 en vaste maandlasten van € 6.000 ligt het omslagpunt op 400 stuks en € 10.000 omzet.
Bereken de minimumprijs als je afzet vaststaat; voor een winstdoel tel je winst bij de vaste kosten op voordat je door de marge deelt.
Test prijsdalingen, hogere inkoopkosten en lagere volumes afzonderlijk; herbereken bij elke seizoenswisseling, omdat een andere productmix het omslagpunt kan veranderen.
Leg de uitkomst naast je cashflowprognose, want een positief resultaat op papier betekent niet dat het geld al op tijd binnenkomt.
KootfinanceKrijg grip op kosten en cashflowKOOT Finance biedt actuele rapportages en financial control, zodat je cijfers kunt gebruiken om je bedrijfsvoering proactief te sturen.Bekijk de financiële ondersteuning
Inhoudsopgave
Wat is een break-even analyse en wanneer gebruik je die
Vaste kosten en variabele kosten: wat hoort waar en de btw-kwestie
Alle formules: break-evenafzet, break-evenomzet, break-evenprijs en doelwinst
Stap-voor-stap rekenvoorbeeld met Excel: invoer, formules en grafiek
Scenarioanalyse: veiligheidsmarge en break-even bij meerdere producten
Veelgemaakte fouten en controlepunten vóór je conclusies trekt
Praktische hulp: hoe KOOT Finance ondersteunt bij break-evenanalyse en rapportages
Korte reflectie: de rol van break-even in bredere financiële planning
Kort aanbod: onze diensten voor break-even en financiële grip
Bronnen
Wat is een break-even analyse en wanneer gebruik je die
Een break-even analyse laat zien hoeveel eenheden je moet verkopen, of welke omzet je moet draaien, voordat je kosten gedekt zijn. Je kunt het vanuit twee invalshoeken bekijken: de break-evenafzet (aantal stuks) en de break-evenomzet (bedrag in euro’s). Beide komen uit dezelfde onderliggende logica, maar het ene past beter bij een winkel met één product en het andere bij een dienstverlener met wisselende tarieven.
In de praktijk gebruik je deze analyse voor:
Het bepalen van een verkoopprijs die je kosten dekt en ruimte laat voor winst.
Het beoordelen van een investering: hoeveel extra omzet is nodig om deze terug te verdienen.
Het inschatten van de benodigde capaciteit bij een nieuwe productlijn of dienst.
Een starter rekent vaak jaarlijks, bij de opstart van de exploitatiebegroting; een gevestigde onderneming herhaalt de berekening liever maandelijks, zodra kosten of prijzen wijzigen.
Vaste kosten en variabele kosten: wat hoort waar en de btw-kwestie
De nauwkeurigheid van je break-evenanalyse staat of valt met een juiste indeling van kosten. Vaste kosten blijven gelijk, ongeacht hoeveel je verkoopt: denk aan huur, software-abonnementen en afschrijvingen. Variabele kosten stijgen met elke verkochte eenheid, zoals inkoopprijs, verpakking en verzendkosten.
Vaste kosten: huur van bedrijfsruimte, verzekeringen, salarissen van vast personeel, jaarlijkse afschrijving op machines.
Variabele kosten: grondstoffen, verpakkingsmateriaal, verzendkosten, provisie per verkoop.
Bij een investering neem je in een break-evenanalyse de kosten mee die aan de gekozen periode toerekenen; bij een bedrijfsmiddel is dat doorgaans de afschrijving. De aanschafprijs blijft wel relevant voor je kasplanning. Gebruik voor een marge- en break-evenberekening meestal bedragen exclusief aftrekbare btw. Btw die je niet kunt aftrekken, bijvoorbeeld door vrijgestelde prestaties of toepassing van de KOR, kan wel een kostenpost zijn. Beoordeel de btw-behandeling op basis van je situatie.
Pro-tip: Zet vaste en variabele kosten in aparte kolommen in je Excel-bestand, zodat je bij een prijswijziging meteen ziet welk deel van je kostenstructuur verandert.
Alle formules: break-evenafzet, break-evenomzet, break-evenprijs en doelwinst
Afhankelijk van je vraag gebruik je een iets andere formule. Hieronder de vier varianten die je in de praktijk het vaakst nodig hebt.
Break-evenafzet: vaste kosten gedeeld door (verkoopprijs min variabele kosten per eenheid). Dit geeft het aantal stuks dat je moet verkopen om quitte te spelen, zoals toegelicht op Hulp bij Excel.
Break-evenomzet: break-evenafzet vermenigvuldigd met de verkoopprijs, of vaste kosten gedeeld door de dekkingsbijdrageratio. Deze route gebruik je wanneer je meteen in euro’s wilt denken, zoals uitgelegd bij Calkoo.
Break-evenprijs bij een gegeven afzet: (vaste kosten gedeeld door verwachte afzet) plus variabele kosten per eenheid. Handig wanneer je volume vaststaat en je de minimale verkoopprijs zoekt.
Doelwinst inbouwen: (vaste kosten plus gewenste winst) gedeeld door de contributiemarge per eenheid. Zo bereken je niet het omslagpunt, maar het volume dat nodig is voor een vooraf bepaalde winst.
De contributiemarge, ofwel de dekkingsbijdrage, is het verschil tussen je verkoopprijs en je variabele kosten per eenheid: dit bedrag draagt bij aan het dekken van je vaste kosten en, zodra die gedekt zijn, aan je winst. Welke formule je kiest, hangt af van de vraag die je probeert te beantwoorden: volume, omzet, prijs of winstdoel.
Stap-voor-stap rekenvoorbeeld met Excel: invoer, formules en grafiek
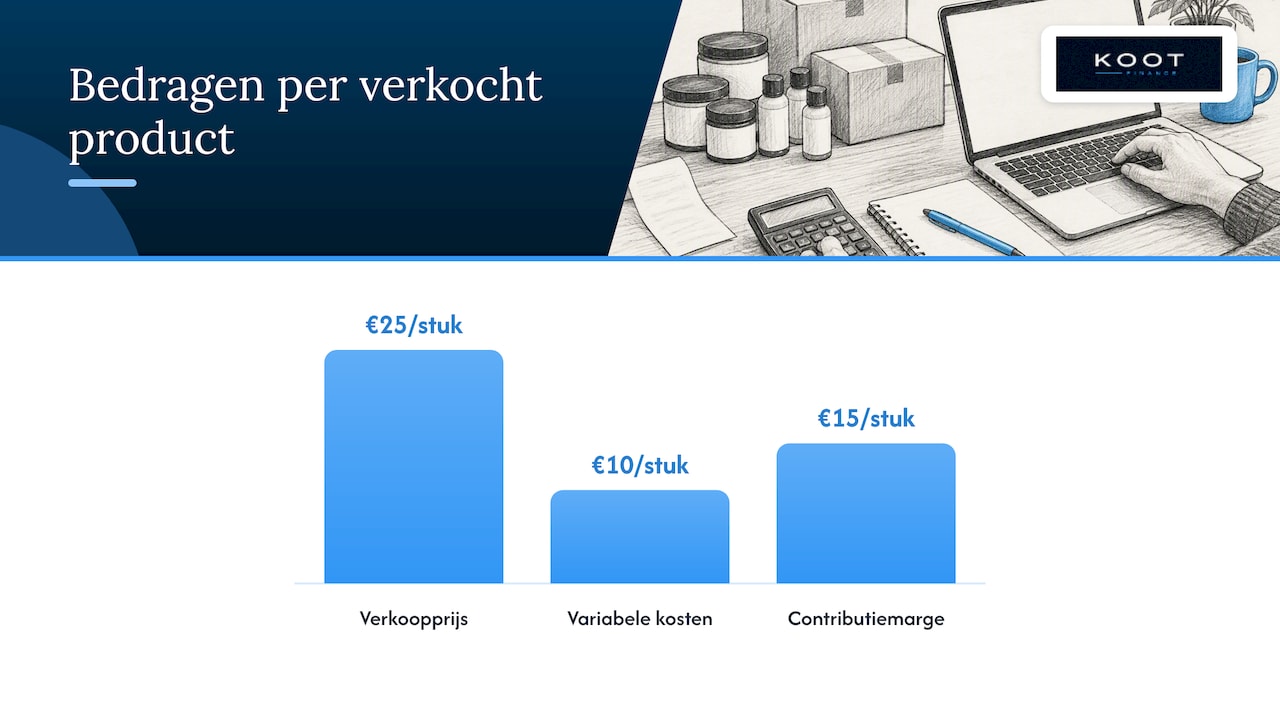
Stel, je verkoopt een product voor € 25 per stuk, je variabele kosten bedragen € 10 per stuk en je vaste kosten zijn € 6.000 per maand. Dit is een illustratief voorbeeld om de rekenstappen te tonen.
Bereken de contributiemarge: € 25 min € 10 is € 15 per stuk.
Bereken de break-evenafzet: € 6.000 gedeeld door € 15 is 400 stuks. Rond bij een decimale uitkomst altijd naar boven af, want een half product verkoop je niet.
Bereken de break-evenomzet: 400 stuks vermenigvuldigd met € 25 is € 10.000.
In Excel zet je vaste kosten, verkoopprijs en variabele kosten in aparte invoercellen en verwijs je in je formule naar die cellen in plaats van vaste getallen te typen. Gebruik de functie AFRONDEN.NAAR.BOVEN om altijd een heel aantal stuks te krijgen. Wil je weten welke verkoopprijs nodig is voor een gewenst break-evenvolume, gebruik dan Doelzoeken: stel de uitkomstcel in op je gewenste afzet en laat Excel de verkoopprijs berekenen, zoals toegelicht op Hulp bij Excel.
Voor een grafiek zet je een reeks afzetniveaus in een kolom, bereken je daarnaast de totale omzet en de totale kosten per niveau, en teken je beide lijnen in een lijndiagram. Het snijpunt van de omzetlijn en de kostenlijn is je break-evenpunt, en dat visuele controlepunt maakt meteen duidelijk hoe gevoelig je resultaat is voor volumeveranderingen.
Scenarioanalyse: veiligheidsmarge en break-even bij meerdere producten
Zodra je de basisberekening hebt staan, is het nuttig om te testen hoe robuust je resultaat is. De veiligheidsmarge laat zien hoeveel ruimte je hebt voordat je in de rode cijfers komt: (verwachte omzet min break-evenomzet) gedeeld door verwachte omzet, zoals berekend door Calkoo. Een kleine marge betekent dat een tegenvallende maand al snel tot verlies leidt.
Typische wat-als-scenario’s om door te rekenen:
Een prijsverlaging van enkele procenten en het effect op je break-evenafzet.
Een stijging van je inkoopkosten en de impact op je contributiemarge.
Een lager verkoopvolume dan verwacht, bijvoorbeeld door seizoensinvloeden.
Houd er rekening mee dat een verschuiving in de verkoopmix de uitkomst snel kan veranderen, dus herhaal deze toets bij elke seizoenswisseling.
Veelgemaakte fouten en controlepunten vóór je conclusies trekt
Neem bij investeringen voor de gekozen periode de daaraan toe te rekenen kosten mee, bijvoorbeeld de afschrijving op een bedrijfsmiddel; gebruik de aanschafprijs voor je kasplanning. Neem btw alleen op in je marge- en break-evenberekening als die btw niet aftrekbaar is.
Controleer of alle kosten in dezelfde periode vallen: jaarcijfers naast maandcijfers geven een vertekend beeld.
Een negatieve contributiemarge betekent dat je verlies maakt op elke extra verkoop, ongeacht volume.
Verwar winst niet met liquiditeit: een positief resultaat op papier wil niet zeggen dat het geld al op je rekening staat, zoals blijkt uit de manier waarop de Belastingdienst winst en verlies van de balans onderscheidt.
Pro-tip: Leg je break-evenuitkomst altijd naast een cashflowprognose, zodat je weet of je winst op papier ook daadwerkelijk op tijd binnenkomt.
Praktische hulp: hoe KOOT Finance ondersteunt bij break-evenanalyse en rapportages
Wanneer je kostenstructuur groeit of je met meerdere producten werkt, wordt een handmatige break-evenberekening al snel foutgevoelig. Bij administratie, managementrapportages en interim finance worden actuele cijfers samengebracht, zodat vaste en variabele kosten niet uit losse bestanden hoeven te worden herleid. Onze managementrapportages tonen maandelijks hoe je omzet, kosten en marge zich ontwikkelen, wat scenarioanalyses een stuk concreter maakt.
Bij complexere vraagstukken, zoals een productmix met wisselende marges of een investeringsbeslissing met meerjarige afschrijving, is het raadzaam om tijdig financial control in te schakelen. Zo bouw je voort op actuele cijfers in plaats van op aannames die snel verouderen.
Korte reflectie: de rol van break-even in bredere financiële planning
Een break-evenanalyse is een nuttig stuurmiddel, maar geen volledig financieel plan op zichzelf. Ze vertelt je wanneer je quitte speelt, niet wanneer het geld daadwerkelijk binnenkomt: daarvoor leg je de uitkomst naast je cashflowprognose en winstverwachting. Wie regelmatig scenario’s doorrekent en rapportages actueel houdt, neemt beslissingen op basis van feiten in plaats van onderbuikgevoel. Zodra de aannames complexer worden, zoals bij meerdere producten of wisselende marges, loont het om er professioneel naar te laten kijken.
— Max
Kort aanbod: onze diensten voor break-even en financiële grip
Zelf een break-evenanalyse opstellen geeft inzicht, maar actuele en betrouwbare cijfers blijven de basis van elke goede berekening. Administratie, managementrapportages en interim finance dienen om kosten en omzet overzichtelijk en actueel te houden, zodat scenario’s met vertrouwen kunnen worden doorgerekend.
Onze diensten die hierbij aansluiten:
Administratie via Kootfinance, zodat je kosten en omzet altijd actueel in beeld zijn.
Managementrapportages leggen break-evenresultaten maandelijks naast werkelijke cijfers.
Interim finance voor tijdelijke ondersteuning bij complexere scenario’s of een productmix met wisselende marges.
Benieuwd wat passend is bij jouw situatie? Bekijk onze tarieven voor reporting en interim finance of vraag een vrijblijvend gesprek aan via onze diensten.
Veelgestelde vragen
Wat is de formule van het break-evenpunt?
De basisformule is: break-evenafzet is vaste kosten gedeeld door (verkoopprijs min variabele kosten per eenheid). Deze uitkomst geeft het aantal eenheden dat je moet verkopen om je kosten te dekken, zoals toegelicht op Hulp bij Excel.
Hoe bereken je het break-evenpunt in stuks?
Je deelt de totale vaste kosten door de contributiemarge per stuk, dus de verkoopprijs min de variabele kosten per eenheid. Rond de uitkomst altijd naar boven af, omdat je geen halve eenheid kunt verkopen.
Hoe bereken je de break-evenomzet?
Vermenigvuldig de break-evenafzet met de verkoopprijs, of deel de vaste kosten door de dekkingsbijdrageratio. Beide routes geven hetzelfde omzetbedrag waarop je kosten en opbrengsten gelijk zijn, zoals berekend door Calkoo.
Hoe bereken ik mijn veiligheidsmarge ten opzichte van de break-evenomzet?
De veiligheidsmarge bereken je als (verwachte omzet min break-evenomzet) gedeeld door de verwachte omzet. Hoe hoger dit percentage, hoe meer ruimte je hebt voordat een omzetdaling tot verlies leidt.