Creditnota maken: zo stel je in vijf stappen een geldig document op
Een creditnota legt een correctie op een eerdere factuur vast. Vermeld de gegevens die nodig zijn om de correctie en de oorspronkelijke factuur te herkennen, waaronder een eigen factuurnummer en een verwijzing naar de oorspronkelijke factuur. Een negatief bedrag is een gebruikelijke manier om een vermindering te tonen; zorg vooral dat bedragen, btw-behandeling en verwerking aansluiten op de correctie. Voor een praktisch voorbeeld van de opmaak kun je ook de uitleg van SnelStart raadplegen.
Kort samengevat: Verwijs naar de oorspronkelijke factuur en maak duidelijk welke bedragen of prestaties worden gecorrigeerd. Een fout in een al ingediende btw-aangifte corrigeert u volgens de Belastingdienst: tot en met € 1.000 in de eerstvolgende aangifte; boven € 1.000 met een suppletie, uiterlijk binnen 8 weken na ontdekking.
Heeft de klant de btw al afgetrokken, dan kan een creditnota alleen onvoldoende zijn; overleg met je boekhouder over een nieuwe factuur of aanvullend bewijs.
Bewaar de oorspronkelijke factuur, creditnota en eventuele nieuwe factuur samen; de fiscale bewaartermijn is zeven jaar, langer voor documenten over onroerend goed.
KootfinanceHoud je administratie op ordeKOOT Finance ondersteunt groeiende ondernemingen met administratie, actuele rapportages en financial control, zodat je beter kunt sturen op je cijfers.Bekijk de ondersteuning
Inhoudsopgave
Checklist: wat wettelijk op een creditnota moet staan
Wanneer gebruik je een creditnota?
Stap voor stap een creditnota opstellen, inclusief voorbeeldtekst
Btw en boekhouding: praktische verwerking van creditnota’s
Veelvoorkomende situaties: korte how-to per case
Hoe wij creditnota’s in de workflow van onze klanten verwerken
Wat ik in de praktijk vaak miszie bij creditnota’s
Creditnota’s uitbesteden: wat we voor je regelen
Bronnen
Checklist: wat wettelijk op een creditnota moet staan
Een creditnota maakt duidelijk welke eerdere factuur wordt aangepast. Bewaar haar daarom samen met de oorspronkelijke factuur. Als een correctie ook gevolgen heeft voor een ingediende btw-aangifte, volg dan de regels voor correctie van de btw-aangifte die daarvoor gelden.
Controleer bij elke creditnota in elk geval de volgende gegevens:
Zet er duidelijk op dat het om een creditnota gaat, zodat de ontvanger direct ziet welke eerdere factuur wordt gecorrigeerd.
Een uniek en opeenvolgend factuurnummer. De nummering moet controleerbaar zijn; hiervoor hoeft de creditnota geen aparte reeks te hebben.
De datum waarop je de creditnota opstelt.
Naam en adres van leverancier en afnemer. Vermeld het btw-identificatienummer van de leverancier; het btw-nummer van de afnemer alleen als dat voor de transactie vereist is, bijvoorbeeld bij een intracommunautaire levering of verleggingsregeling.
Het nummer en de datum van de oorspronkelijke factuur waarop de creditnota betrekking heeft.
Een omschrijving van de gecrediteerde goederen of diensten, inclusief de reden van creditering.
Vermeld welke bedragen of prestaties worden gecrediteerd. Een negatief bedrag is gebruikelijk bij een volledige of gedeeltelijke terugboeking; de btw-behandeling volgt de oorspronkelijke transactie.
De btw-behandeling hangt af van de transactie en het tijdvak. Ga er niet automatisch van uit dat een correctie als negatieve omzet in de eerstvolgende aangifte hoort. Voor een fout in een al ingediende btw-aangifte gelden de aparte correctieregels van de Belastingdienst. Stond er 21% btw op de oorspronkelijke factuur, pas dan bij de correctie het tarief toe dat voor die transactie geldt.
Naast de verplichte velden zijn een paar praktische toevoegingen verstandig: de valuta wanneer je internationaal factureert, een betalingsreferentie als je het bedrag al hebt terugbetaald, en een korte, concrete reden voor de creditering (“retour artikel”, “annulering levering”, “correctie hoeveelheid”). Die laatste regel lijkt overbodig, maar bespaart je uren uitzoekwerk bij een latere controle of een vraag van je accountant.
Wanneer gebruik je een creditnota?
Een creditnota hoort erbij zodra je een eerder verstuurde factuur geheel of gedeeltelijk moet terugdraaien. De meest voorkomende aanleidingen zijn vrij voorspelbaar, maar de uitwerking verschilt per situatie.
Fout in de oorspronkelijke factuur: een verkeerd tarief, een onjuiste hoeveelheid, een foute prijs of een verkeerde omschrijving van het product of de dienst.
Achteraf verleende korting: je spreekt een prijsvermindering af nadat de factuur al is verstuurd, bijvoorbeeld als coulance of als onderdeel van een betalingsregeling.
Annulering of retour: de klant stuurt goederen terug, annuleert een bestelling of ontvangt slechts een deel van de afgesproken levering.
Gedeeltelijke levering: je hebt gefactureerd voor het volledige bedrag, maar levert uiteindelijk minder dan afgesproken.
Bij korting voor tijdige betaling die niet al op de oorspronkelijke factuur stond, schrijft de Belastingdienst voor dat je een creditfactuur moet uitreiken om de btw-correctie goed te verwerken.
In sommige gevallen volstaat het enkel uitreiken van een creditnota niet. Als de afnemer de btw van de oorspronkelijke factuur al heeft afgetrokken, kan een correctie méér vragen dan alleen crediteren: soms is heruitreiking van een nieuwe factuur of aanvullende bewijsvoering nodig om de btw goed te herstellen, zo blijkt uit fiscaal advies over dit onderwerp. Twijfel je of jouw situatie in die categorie valt, overleg dan met je boekhouder voordat je de correctie verstuurt.
Stap voor stap een creditnota opstellen, inclusief voorbeeldtekst
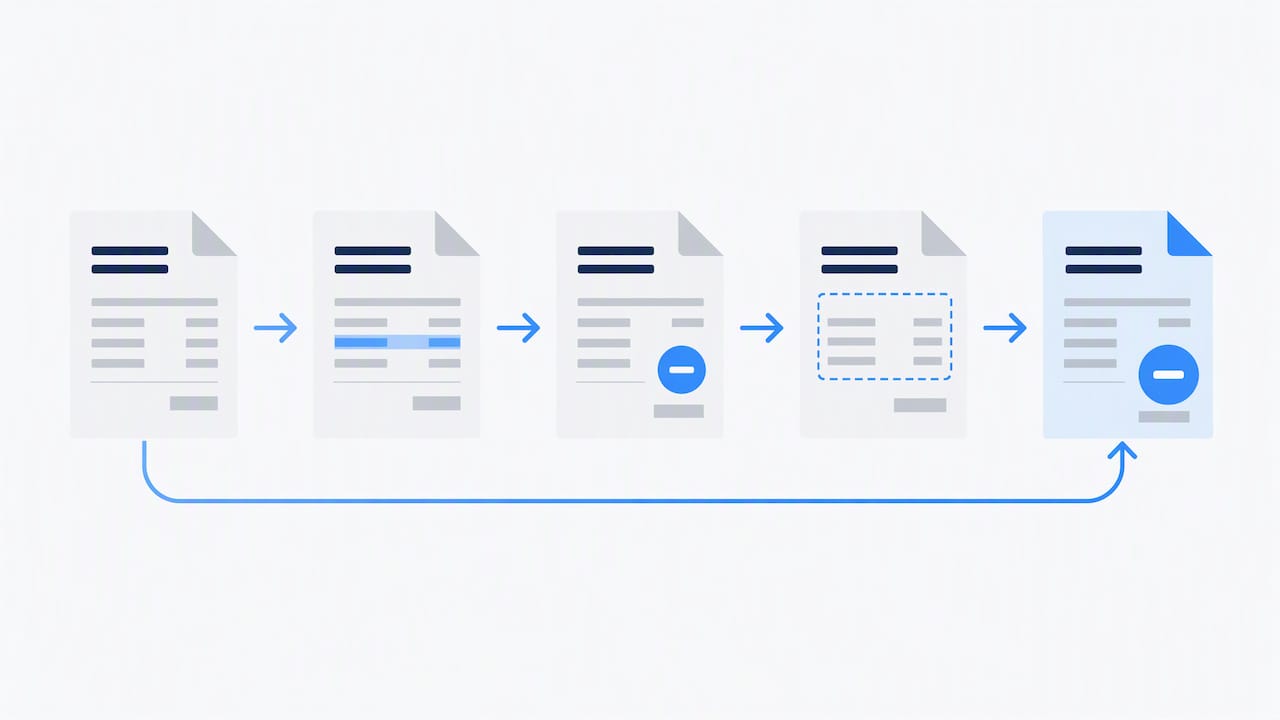
Een vaste volgorde en een doorlopende nummering zijn niet alleen praktisch, ze vormen ook je audittrail. Als een controleur later wil zien hoe een correctie tot stand kwam, moet die keten van origineel naar creditnota naadloos te volgen zijn.
Volg deze stappen:
Open een nieuw document in je factuur- of boekhoudprogramma en kies de functie voor een creditnota. Sommige systemen verwerken de correctie als negatieve factuurregel; controleer in beide gevallen de bedragen, btw en verwijzing naar de oorspronkelijke factuur.
Vul de toepasselijke factuurgegevens in, zoals datum, nummer, gegevens van leverancier en afnemer en de omschrijving van de correctie.
Verwijs naar de oorspronkelijke factuur met nummer en datum, en omschrijf kort de reden van de creditering.
Toon duidelijk wat wordt verminderd of teruggedraaid en pas de btw-behandeling toe die voor de oorspronkelijke transactie geldt.
Exporteer als PDF en verstuur de creditnota naar de klant, bij voorkeur via dezelfde route als de oorspronkelijke factuur.
Een bruikbare voorbeeldtekst voor de omschrijving: “Creditnota bij factuur 2026-0142 van 14 maart 2026, wegens retour van 3 stuks artikelnummer A-220. Btw-tarief 21%, gelijk aan origineel.”
Een creditnota vervangt nooit de oorspronkelijke factuur. Beide documenten blijven onderdeel van je administratie en vormen samen het bewijs van de correctie.
Verstuur de creditnota het liefst via dezelfde weg als je facturen, zodat de klant de koppeling meteen herkent. Archiveer het PDF-bestand in dezelfde map of hetzelfde systeem als de originele factuur, met een bestandsnaam die het factuurnummer bevat. Voor de bewaartermijn geldt dezelfde regel als voor facturen: zeven jaar voor de fiscale bewaarplicht, en langer wanneer het om onroerend goed gaat.
Btw en boekhouding: praktische verwerking van creditnota’s
De btw-verwerking van een creditnota hangt af van de transactie en het aangiftetijdvak. Verwerk de correctie volgens de factuur- en btw-regels die voor die transactie gelden; ga er niet automatisch van uit dat ieder bedrag als negatieve omzet in rubriek 1a of 1b van de lopende aangifte hoort. Gaat het om een fout in een al ingediende aangifte, dan geldt de correctieregel van de Belastingdienst: een btw-correctie tot en met € 1.000 verwerkt u in de eerstvolgende aangifte. Bij meer dan € 1.000 dient u zo snel mogelijk een suppletie in, uiterlijk binnen 8 weken nadat u de fout ontdekt. Dat staat los van het uitreiken en verwerken van de creditnota zelf.
In het grootboek boek je een creditnota als spiegelbeeld van de oorspronkelijke factuur:
Debiteer de omzetrekening met het netto creditbedrag, als correctie op eerder geboekte omzet.
Debiteer de btw-rekening met het bijbehorende negatieve btw-bedrag.
Crediteer de debiteurenrekening, zodat de openstaande vordering op de klant daalt of verdwijnt.
Leg de koppeling vast tussen het originele factuurnummer en het creditnotanummer, bijvoorbeeld in een referentieveld of notitie.
Een creditnota corrigeert nooit op zichzelf, maar altijd in relatie tot het document waarnaar hij verwijst. De Belastingdienst benadrukt dat het originele factuurdocument, de creditnota en een eventuele nieuwe factuur samen de bewijsvoering vormen bij een controle. Bewaar daarom niet alleen de creditnota zelf, maar ook een korte toelichting waarom die is opgesteld, zeker als er later een nieuwe factuur volgt voor dezelfde levering.
Gaat de correctie over de btw-behandeling van een voertuigverkoop, bijvoorbeeld bij het achteraf toepassen van de margeregeling in plaats van btw-verrekening, dan is het verstandig om het verschil tussen een margevoertuig en een btw-voertuig goed te begrijpen voordat je de creditnota opstelt, want de btw-gevolgen verschillen aanzienlijk.
Veelvoorkomende situaties: korte how-to per case
Niet elke creditnota is identiek. Een paar situaties komen vaak genoeg voor dat een vaste aanpak je tijd bespaart.
Gedeeltelijke creditnota: crediteer alleen het deel dat wijzigt, bijvoorbeeld 2 van de 5 gefactureerde stuks, en laat de rest van de factuur ongewijzigd staan in je administratie.
Abonnementen: maak bij een correctie op een terugkerende factuur een aparte creditnota per periode in plaats van één verzamelcorrectie, dat houdt de administratie overzichtelijker bij een controle.
Projectfacturen: koppel de creditnota expliciet aan de projectregel of mijlpaal waarop de correctie betrekking heeft, zodat de projectmarge in je rapportage klopt. Veel ERP-systemen, zoals beschreven in de documentatie over creditering van projectfacturen, ondersteunen dit met een directe koppeling tussen project en creditnota.
Terugbetaling: als je het bedrag daadwerkelijk terugstort, noteer dan de betalingsreferentie op de creditnota of in je boekhouding, zodat de uitgaande betaling en de creditering aan elkaar te koppelen blijven.
Bij abonnementen en projecten is de valkuil vaak dat de creditnota los komt te staan van de context waarin hij ontstond. Een goede referentie, zowel naar de oorspronkelijke factuur als naar de periode of het project, voorkomt dat je maanden later moet uitzoeken waar een bedrag vandaan kwam.
Hoe wij creditnota’s in de workflow van onze klanten verwerken
Een creditnota is zelden een geïsoleerde actie. Hij hoort in een vaste workflow die begint bij het signaleren van de fout of correctie, en eindigt bij een bijgewerkte managementrapportage.
Wij hanteren voor klanten deze volgorde: eerst de fout of aanleiding vaststellen, dan de creditnota opstellen en versturen, vervolgens de boeking verwerken in het grootboek, en tot slot de managementrapportage bijwerken zodat omzet en btw-positie weer kloppen.
Een checklist die wij aanhouden bij overdracht van creditnota-verwerking naar een administratiepartner:
Is er een uniek, doorlopend nummer toegekend dat niet overlapt met de factuurnummering?
Verwijst de creditnota expliciet naar het originele factuurnummer en de factuurdatum?
Is het btw-tarief gelijk aan dat van de oorspronkelijke factuur?
Is de boeking in het grootboek gekoppeld aan de juiste debiteuren- en omzetrekening?
Pro-tip: Koppel creditnota’s altijd aan hetzelfde documentnummer als de originele factuur in je archiefstructuur, zo vind je de hele keten binnen een paar seconden terug.
Uitbesteden van dit proces loont vooral zodra het volume toeneemt of wanneer correcties regelmatig voorkomen bij abonnementen of projectfacturen: handmatig bijhouden kost dan tijd en vergroot het risico op een vergeten koppeling. Onze administratie sluit aan op boekhoudpakketten zoals Exact Online, en wij verwerken inkoopfacturen via Zenvoices en verkoopfacturen via WeFact.
Wat ik in de praktijk vaak miszie bij creditnota’s
Een veelgemaakte fout die ik regelmatig tegenkom: de creditnota verwijst niet expliciet naar het originele factuurnummer, waardoor een controleur of accountant achteraf moet puzzelen welke correctie bij welke factuur hoort. Dat kost tijd die een extra regel tekst had kunnen voorkomen.
Gebruik een vaste werkwijze: verwijs naar de oorspronkelijke factuur en controleer of de btw-behandeling voor de correctie klopt. Neem een mogelijk foutief btw-tarief niet automatisch over. Twijfel je over de correctie, vraag je boekhouder om mee te kijken voordat je de creditnota verstuurt.
— Max
Creditnota’s uitbesteden: wat we voor je regelen
Creditnota’s horen bij de dagelijkse administratie, en precies daar lopen veel ondernemers tegen tijdgebrek aan. Wij nemen de volledige verwerking van creditnota’s, facturen en btw-aangiftes uit handen, inclusief de koppeling naar je managementrapportage, zodat de cijfers kloppen zonder dat jij elke correctie zelf hoeft uit te zoeken.
Onze dienstverlening is opgebouwd rond drie onderdelen die direct samenhangen met dit proces:
Administratie, met tarieven die je kunt vinden op onze website, inclusief verwerking van facturen, creditnota’s en btw.
Reporting, waarmee je direct ziet welk effect een creditnota heeft op je omzet en cashflow.
Interim finance, voor tijdelijke ondersteuning wanneer het volume aan correcties piekt of je tijdelijk zonder financiële afdeling zit.
Bekijk onze administratiedienst of vraag de tarieven op voor reporting en interim finance. Wil je weten hoe we je specifieke situatie kunnen overnemen? Neem contact op via onze dienstenpagina en we denken met je mee over de overdracht van je administratie.
Veelgestelde vragen
Wat zijn de eisen voor een geldige creditnota?
Een creditnota moet duidelijk maken welke eerdere factuur en welke bedragen of prestaties worden gecorrigeerd. Vermeld de toepasselijke factuurgegevens en btw per tarief. Een negatief bedrag is gebruikelijk bij terugboeking; het btw-nummer van de afnemer is alleen in specifieke situaties verplicht.
Hoe ziet een creditnota er in de praktijk uit?
Een creditnota lijkt qua opmaak op een gewone factuur, maar bevat negatieve bedragen en een duidelijke verwijzing naar het factuurnummer dat wordt gecorrigeerd. De omschrijving benoemt kort de reden, bijvoorbeeld een retour of een correctie op hoeveelheid of tarief.
Hoe boek ik een creditnota in de administratie?
Verwerk de creditnota als correctie op de oorspronkelijke boeking: pas de omzet en btw aan en verlaag of vervang de openstaande vordering. De aangifteverwerking hangt af van de transactie en het tijdvak. Gaat het om een fout in een al ingediende aangifte, dan gelden de regels voor correctie of suppletie.
Wat is het verschil tussen een factuur en een creditnota?
Een factuur registreert een vordering op de klant, terwijl een creditnota die vordering geheel of gedeeltelijk terugdraait met negatieve bedragen. Een creditnota vervangt de oorspronkelijke factuur nooit, beide documenten blijven samen onderdeel van je administratie.
Is een creditnota altijd voldoende om een factuurfout te herstellen?
Bij de meeste correcties volstaat een gewone creditnota, maar niet altijd. Als de klant de btw van de oorspronkelijke factuur al heeft afgetrokken, kan aanvullende bewijsvoering of heruitreiking van een nieuwe factuur nodig zijn om de btw correct te herstellen.