Btw bij privégebruik van de auto van de zaak (2026)
Hoort je auto voor de btw bij je onderneming en rijd je er ook privé mee? Dan trek je btw op aanschaf, onderhoud en gebruik af voor zover de auto wordt gebruikt voor belaste omzet en betaal je een deel daarvan terug in de laatste btw-aangifte van het boekjaar (bij een boekjaar langer dan 1 kalenderjaar: de laatste aangifte van dat kalenderjaar). Hoeveel dat is, hangt af van je administratie. Heb je geen sluitende rittenregistratie, dan betaal je volgens de Belastingdienst over privégebruik van de auto van de zaak 2,7% van de catalogusprijs inclusief btw en bpm, of 1,5% in bepaalde situaties. Houd je wel een kilometeradministratie bij, dan betaal je alleen btw over je werkelijke privégebruik. Hieronder lees je welke regel voor jou geldt, met rekenvoorbeelden, het maximum dat je nooit hoeft te overschrijden en de fouten die we in de praktijk het vaakst tegenkomen.
KootfinanceHoud grip op de btw rond je autoKOOT Finance helpt ondernemers met administratie, actuele rapportages en financial control, zodat cijfers ondersteunen bij betere financiële beslissingen.Bekijk KOOT Finance
TL;DR
Rekent je onderneming de auto tot het bedrijfsvermogen, dan trek je btw op aanschaf, onderhoud en gebruik af voor zover die kosten worden gebruikt voor belaste omzet en corrigeer je het privégebruik één keer per jaar, in de laatste btw-aangifte van het boekjaar (bij een boekjaar langer dan 1 kalenderjaar: de laatste aangifte van dat kalenderjaar).
Zonder sluitende kilometeradministratie betaal je 2,7% van de catalogusprijs (inclusief btw en bpm). Voor een auto zonder btw-aftrek bij aankoop, of vanaf het vijfde jaar na ingebruikname, is dat 1,5%.
Met een sluitende administratie betaal je alleen btw over het werkelijke privé-aandeel. Woon-werkverkeer telt voor de btw altijd als privé.
De correctie is nooit hoger dan de btw op onderhoud en gebruik, plus zo nodig een vijfde van de afgetrokken aanschaf-btw.
De keuze voor de btw staat los van de inkomstenbelasting en de bijtelling. Leg die keuze vast in je administratie.
Inhoudsopgave
Waarom je btw betaalt over privékilometers
Eerst de keuze: hoort de auto bij je onderneming of bij privé?
Zonder kilometeradministratie: het forfait van 2,7% of 1,5%
Met een sluitende kilometeradministratie: je werkelijke privégebruik
Het maximum: nooit meer dan je hebt afgetrokken
Eenmanszaak, vof of bv: wie betaalt de correctie?
Zo geef je de correctie aan in je btw-aangifte
Veelgemaakte fouten bij de btw-correctie
Hoe wij bij KOOT Finance naar de autocorrectie kijken
Laat de btw rond je auto door ons regelen
Bronnen
Waarom je btw betaalt over privékilometers
Btw is een belasting op consumptie. Als ondernemer mag je de btw op zakelijke kosten aftrekken, maar een auto wordt bijna altijd ook voor boodschappen, familiebezoek of vakantie gebruikt. Zonder correctie zou je dat privégebruik dus zonder btw kunnen afrekenen. De Staatssecretaris heeft de regels hiervoor uitgewerkt in het besluit Omzetbelasting, heffing privégebruik auto en toepassing BUA, dat sinds juli 2020 geldt.
Het systeem werkt in twee stappen:
Gedurende het jaar trek je de btw op alle autokosten af in je gewone aangiften: de aanschaf of leasetermijnen, onderhoud, banden, brandstof of laadkosten.
Aan het einde van het boekjaar reken je uit hoeveel btw er op het privégebruik drukt en betaal je dat bedrag in de laatste aangifte van dat jaar.
Dit geldt voor personenauto’s en bestelauto’s, en volgens de Belastingdienst ook voor auto’s op basis van operational of financial lease. Je kunt de btw overigens alleen aftrekken voor het deel dat je gebruikt voor omzet waarover je btw berekent. Werk je (deels) vrijgesteld van btw, dan is je aftrek van begin af aan lager.
Eerst de keuze: hoort de auto bij je onderneming of bij privé?
Voor de btw kies je zelf of een auto die je zowel zakelijk als privé gebruikt bij het bedrijfsvermogen of bij het privévermogen hoort. Volgens Ondernemersplein over de auto van de zaak staat die keuze los van wat je voor de inkomstenbelasting doet. Een auto die voor de inkomstenbelasting privé is, kan voor de btw dus gewoon zakelijk zijn, en andersom.
Dat onderscheid leidt tot twee heel verschillende situaties:
Auto van de zaak (btw-bedrijfsvermogen) | Privéauto die je zakelijk gebruikt | |
|---|---|---|
Btw op de aanschaf | Aftrekbaar | Niet aftrekbaar |
Btw op onderhoud en gebruik | Volledig aftrekbaar, correctie achteraf | Alleen het zakelijke deel aftrekbaar |
Correctie privégebruik | Ja, in de laatste aangifte van het jaar | Nee, je trekt direct alleen het zakelijke deel af |
Woon-werkverkeer | Telt als privé | Telt als privé (geen aftrek) |
Bij een privéauto kun je volgens de Belastingdienst over zakelijk gebruik van de privéauto de btw op onderhoud en gebruik aftrekken voor het zakelijke deel. Voor een bv werkt dat anders: de bv is de ondernemer en jij bent als directeur-grootaandeelhouder voor de btw een werknemer.
Welke keuze gunstiger is, hangt af van de aanschafprijs, hoeveel je privé rijdt en of je bij aankoop btw kon aftrekken. Leg je keuze in elk geval aantoonbaar vast, bijvoorbeeld door de aankoop en de kosten consequent in je zakelijke administratie te boeken.
Zonder kilometeradministratie: het forfait van 2,7% of 1,5%
De meeste ondernemers houden geen sluitende rittenregistratie bij. Dan gebruik je een vast percentage van de catalogusprijs. Belangrijk: het gaat om de catalogusprijs inclusief btw en bpm, niet om wat je voor de auto hebt betaald en ook niet om de dagwaarde.
Wanneer 2,7%?
Het standaardpercentage is 2,7%. Dat geldt als je bij aanschaf of lease btw hebt kunnen aftrekken en de auto nog niet lang in gebruik is.
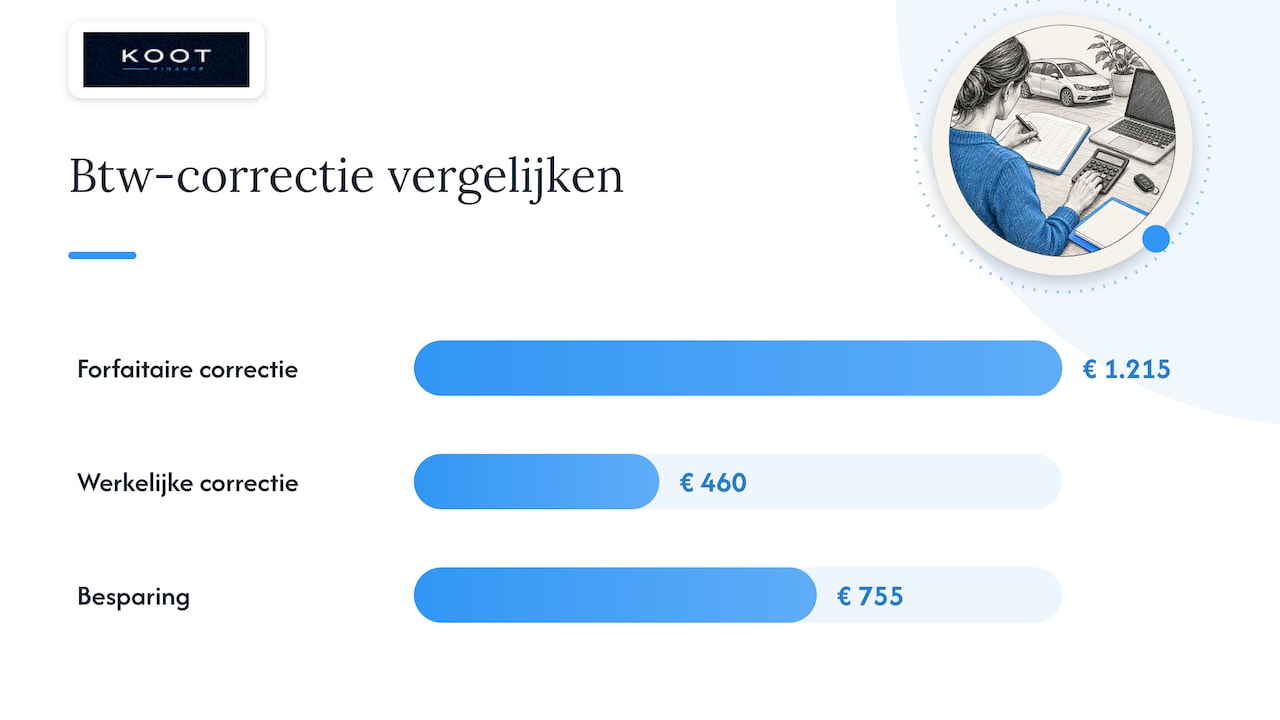
Rekenvoorbeeld. Je hebt een auto met een catalogusprijs van € 45.000 inclusief btw en bpm, het hele jaar in gebruik. De btw-correctie is 2,7% × € 45.000 = € 1.215.
Wanneer 1,5%?
Volgens de Belastingdienst geldt het lagere percentage van 1,5% als je bij aankoop geen btw hebt afgetrokken, bijvoorbeeld bij een marge-auto of een auto die je van een particulier kocht. Daarnaast geldt 1,5% vanaf het vijfde jaar na het jaar waarin je de auto in gebruik nam, dus na afloop van de periode waarin de aanschaf-btw nog meetelt.
Rekenvoorbeeld. Dezelfde auto van € 45.000, maar gekocht als marge-auto. De correctie is 1,5% × € 45.000 = € 675.
Auto niet het hele jaar gehad?
Heb je de auto halverwege het jaar gekocht, verkocht of ingeleverd, dan reken je het forfait naar tijdsgelang. Bij aanschaf op 1 juli betaal je voor die auto dus de helft: in het voorbeeld van 2,7% is dat € 607,50.
Met een sluitende kilometeradministratie: je werkelijke privégebruik
Houd je een rittenregistratie bij waaruit blijkt hoeveel kilometers zakelijk en hoeveel privé zijn, dan hoef je het forfait niet te gebruiken. Je betaalt dan btw over het werkelijke privé-aandeel van de btw die je op de auto hebt afgetrokken. Kun je geen sluitende administratie overleggen, dan laat de Belastingdienst ook ander bewijs toe, zoals de aard van je onderneming, de zakelijke doeleinden en de functie van de gebruiker. Reken er wel op dat de bewijslast dan bij jou ligt.
Rekenvoorbeeld. Stel, je rijdt dit jaar 30.000 kilometer, waarvan 6.000 privé (inclusief woon-werkverkeer). Het privé-aandeel is 6.000 / 30.000 = 20%. Je hebt dit jaar € 1.400 aanschaf-btw (een vijfde van € 7.000) en € 900 btw op onderhoud en brandstof afgetrokken, samen € 2.300. De correctie is 20% × € 2.300 = € 460.
In dit voorbeeld scheelt de administratie dus € 755 ten opzichte van het forfait van € 1.215. Andersom loont het voor wie veel privé rijdt vaak niet om alles bij te houden: dan is het forfait eenvoudiger en soms zelfs lager. Maak die vergelijking voordat het jaar om is, want achteraf een rittenregistratie reconstrueren is lastig en kwetsbaar bij een controle.
Woon-werkverkeer telt voor de btw als privé
Voor de inkomstenbelasting is rijden naar je vaste werkplek zakelijk, maar voor de btw is het volgens de Belastingdienst over woon-werkverkeer privégebruik. Gebruik je het forfait, dan zit woon-werkverkeer daar al in. Werk je met de werkelijke kilometers, dan tel je het mee als privé. Je mag rekenen met 214 werkdagen per jaar; daarin zijn vakantie, ziekte en incidenteel thuiswerken al verwerkt.
Voorbeeld. Je kantoor ligt 15 kilometer van huis. Per werkdag rijd je 30 kilometer woon-werk, dus 214 × 30 = 6.420 privékilometers per jaar voor de btw. Bij veel mensen is dat het grootste deel van hun privégebruik.
Het maximum: nooit meer dan je hebt afgetrokken
De correctie heeft een plafond. Is de berekende correctie hoger dan het maximum, dan geldt gedurende de 4 jaren na het jaar van aankoop een maximum van de afgetrokken btw op onderhoud en gebruik plus 1/5 van de bij aankoop afgetrokken btw. Daarna, en als je bij aankoop geen btw hebt afgetrokken, is het maximum de afgetrokken btw op onderhoud en gebruik van dat jaar. (Zie de Belastingdienst voor de actuele uitleg.)
Zo werkt het plafond in de praktijk:
Tel de btw op onderhoud en gebruik op die je dit jaar hebt afgetrokken.
Valt dit jaar nog binnen de eerste vijf jaar, tel dan een vijfde van de aanschaf-btw op. Bij een leaseauto zit de btw in de leasetermijnen, die je al bij stap 1 meetelt.
Vergelijk de uitkomst met je forfait of je werkelijke correctie. Je betaalt het laagste bedrag.
Voorbeeld met het plafond. Een auto met een catalogusprijs van € 45.000 is zes jaar oud. Het forfait is 1,5% × € 45.000 = € 675. De aanschaf-btw telt niet meer mee en je trok dit jaar € 400 btw op onderhoud en brandstof af. Je betaalt dan maximaal € 400, niet € 675.
Het plafond is vooral relevant bij oudere auto’s, auto’s met weinig kosten en auto’s die je zonder btw-aftrek hebt gekocht. Het hulpmiddel Btw of btw-aftrek over uw auto berekenen van de Belastingdienst rekent dit voor je door en laat ook zien waar het bedrag in de aangifte komt.
Eenmanszaak, vof of bv: wie betaalt de correctie?
De rechtsvorm bepaalt wie de ondernemer voor de btw is, en daarmee in wiens aangifte de correctie thuishoort.
Eenmanszaak. Jij bent de ondernemer. De correctie komt in de btw-aangifte van je eenmanszaak.
Vof of maatschap. De vennootschap is de ondernemer. Rijden vennoten privé in auto’s van de vof, dan neemt de vof de correctie op in haar aangifte, per auto.
Bv. De bv is de ondernemer en de dga geldt voor de btw als werknemer. Staat de auto op naam van de bv en rijdt de dga er privé mee, dan verwerkt de bv de correctie, inclusief woon-werkverkeer, in haar eigen btw-aangifte. Dat staat los van de bijtelling in de loonheffing van de dga.
Ben je aan het twijfelen of je met je auto, je omzet en je plannen beter als eenmanszaak of als bv kunt werken? Onze BV-check helpt je de belangrijkste verschillen op een rij te zetten.
Btw-correctie en bijtelling zijn twee verschillende dingen
De btw-correctie gaat over omzetbelasting. De bijtelling voor privégebruik gaat over inkomstenbelasting of loonheffing en heeft eigen regels, percentages en drempels. Ze worden vaak samen genoemd, maar je berekent ze los van elkaar en ze komen in verschillende aangiften terecht. Een kilometeradministratie die je bijhoudt om bijtelling te voorkomen, kan voor de btw wel nuttig zijn, maar let op het verschil bij woon-werkverkeer: dat is voor de bijtelling zakelijk en voor de btw privé.
Werknemers met een auto van de zaak
Rijden je werknemers privé in een auto van de zaak, dan geldt dezelfde correctie, per auto. Betaalt een werknemer een eigen bijdrage voor het privégebruik, dan gelden andere regels, omdat die bijdrage een vergoeding is waarover btw verschuldigd kan zijn. Laat die situatie per contract doorrekenen door je boekhouder of belastingadviseur voordat je de laatste aangifte indient.
Zo geef je de correctie aan in je btw-aangifte
De correctie doe je niet in elke kwartaal- of maandaangifte, maar eenmalig in de laatste btw-aangifte van het boekjaar. Valt je boekjaar samen met het kalenderjaar en doe je kwartaalaangifte, dan is dat de aangifte over het vierde kwartaal.
Bepaal per auto of je het forfait of het werkelijke gebruik toepast.
Bereken het bedrag en toets het aan het plafond.
Vul het bedrag in bij de rubriek voor privégebruik (1d). Volgens de Belastingdienst komt de btw in de rechterkolom ‘Omzetbelasting’; de linkerkolom laat je leeg.
Bewaar je berekening, de catalogusprijs en eventueel je rittenregistratie bij je administratie.
Wil je de hele aangifte nog eens stap voor stap doorlopen, lees dan onze uitleg over btw-aangifte doen. Ben je de correctie vergeten of heb je het verkeerde percentage gebruikt, dan herstel je dat met een suppletie. Hoe dat werkt, staat in ons artikel over btw-suppletie doen.
Veelgemaakte fouten bij de btw-correctie
Dit zijn de fouten die we het vaakst zien bij ondernemers die hun administratie bij ons onderbrengen:
De correctie vergeten. Omdat het een jaarlijkse post is, valt hij makkelijk tussen de wal en het schip, vooral als iemand de aangiften zelf doet en de laatste aangifte snel wil indienen.
Uitgaan van de aanschafprijs. Het forfait gaat over de catalogusprijs inclusief btw en bpm, ook als je de auto met korting of tweedehands kocht.
Woon-werkverkeer als zakelijk tellen. Voor de inkomstenbelasting klopt dat, voor de btw niet.
Het plafond niet toetsen. Bij een oudere auto of weinig kosten betaal je dan te veel.
Btw- en inkomstenbelastingkeuze door elkaar halen. Je kunt de auto voor de btw zakelijk rekenen terwijl hij voor de inkomstenbelasting privé is. Wie dat niet weet, laat soms aftrek liggen.
De auto naar privé halen zonder doorrekenen. Haal je een auto waarop je btw hebt afgetrokken uit je onderneming, dan kan er btw verschuldigd zijn. Laat dat vooraf doorrekenen, zodat je niet voor verrassingen komt te staan.
Hoe wij bij KOOT Finance naar de autocorrectie kijken
We zien de btw-correctie voor privégebruik zelden als een rekensom die mislukt. Wat misgaat, is meestal het moment. Een ondernemer doet elk kwartaal netjes aangifte, maar de correctie hoort maar één keer per jaar thuis, precies in de aangifte die vaak onder tijdsdruk wordt ingediend. Daarom nemen we haar op in de vaste workflow van de jaarafsluiting, naast de andere controles die je in december en januari niet wilt overslaan.
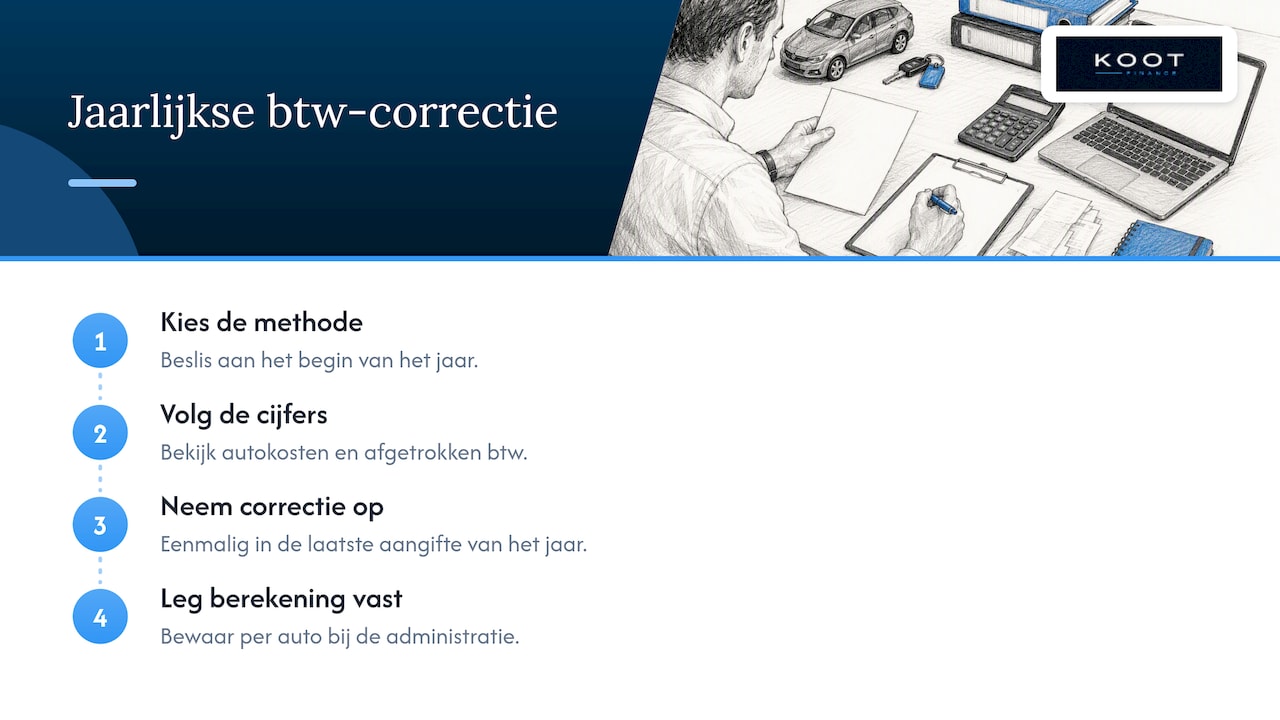
Een tweede punt: de keuze tussen forfait en werkelijk gebruik maak je aan het begin van het jaar, niet aan het einde. Wie in januari al weet dat een rittenregistratie honderden euro’s kan schelen, zet die op tijd op. Wie weet dat hij veel privé rijdt, bespaart zich de moeite. Met actuele rapportages zie je gedurende het jaar al welke autokosten en welke afgetrokken btw er in je cijfers zitten, zodat de correctie in de laatste aangifte geen verrassing is voor je cashflow. Let op dat het een betaling is die in één keer komt: je winst verandert er niet door, maar je banksaldo wel.
Tot slot: maak het niet ingewikkelder dan nodig. Voor de meeste zzp’ers en kleine bv’s is het forfait de redelijke keuze. Voor ondernemers met veel zakelijke kilometers en een duurdere auto loont het om het werkelijke gebruik door te rekenen. In beide gevallen moet de berekening per auto op papier staan, bij je administratie.
— Max
Laat de btw rond je auto door ons regelen
Wil je dat iemand je btw-aangiften, de jaarlijkse correcties en je bankmutaties structureel verwerkt, zodat je niets vergeet? Bij KOOT Finance kun je je administratie uitbesteden vanaf € 99 per maand. We boeken in Exact Online, controleren je laatste aangifte van het jaar op correcties zoals het privégebruik van de auto en geven je actueel inzicht in omzet, kosten en cashflow. Bekijk wat administratie uitbesteden bij KOOT Finance inhoudt, of ga naar onze startpagina voor een eerste kennismaking. Zit je in Den Haag of omgeving, dan ben je ook welkom bij onze boekhouder in Den Haag.
Veelgestelde vragen
Wanneer betaal ik 1,5% in plaats van 2,7%?
Je gebruikt 1,5% als je bij aankoop van de auto geen btw hebt afgetrokken, bijvoorbeeld bij een marge-auto of een auto van een particulier. Ook vanaf het vijfde jaar na het jaar waarin je de auto in gebruik nam, geldt 1,5%. In beide gevallen reken je met de catalogusprijs inclusief btw en bpm en toets je het bedrag aan het plafond.
Moet ik ook btw-correctie betalen voor een leaseauto?
Ja. Bij operational en financial lease geldt hetzelfde forfait van 2,7% van de catalogusprijs als je geen sluitende kilometeradministratie hebt. Het plafond is dan de btw die je dat jaar op de leasetermijnen en de overige autokosten hebt afgetrokken.
Ik heb de correctie vorig jaar vergeten. Wat nu?
Dan dien je een suppletie in voor het jaar waarin de correctie ontbrak. Dat kan via de Belastingdienst, met de juiste berekening per auto erbij. Hoe lang de auto dat jaar in gebruik was, bepaalt of je het volledige bedrag of een deel naar tijdsgelang betaalt.
Kan ik met een rittenregistratie minder btw betalen?
Als je privé-aandeel klein is, vaak wel, want dan betaal je alleen btw over je werkelijke privégebruik in plaats van het forfait. De registratie moet wel sluitend zijn en woon-werkverkeer telt als privé. Reken voor het begin van het jaar uit of de besparing opweegt tegen de moeite van het bijhouden.
Bronnen
Belastingdienst: Btw en privégebruik auto van de zaak, aangifte en 1,5%
Belastingdienst: Btw en privégebruik auto van de zaak, woon-werkverkeer
Wetten.nl: Omzetbelasting, heffing privégebruik auto en toepassing BUA