
SEPA-incasso instellen: praktische stappen voor ondernemers
Om SEPA-incasso te starten heb je drie zaken nodig: een incassocontract bij je bank of betaaldienstverlener, per klant een geldige machtiging en een werkende manier om incasso-opdrachten aan te leveren. Voor consumenten gebruik je meestal SEPA Core, voor incasso’s bij andere bedrijven kies je SEPA B2B, met strengere registratie maar met een beperkter terugboekrecht: geautoriseerde incasso’s kunnen niet zonder reden worden teruggeboekt; onterechte incasso’s kunnen wel worden betwist.
Kort samengevat:
Voor het starten van SEPA-incasso is het essentieel om een incassocontract en een incassant-ID te verkrijgen, afgestemd op je keuze tussen Core of B2B.
Het verzamelen en registreren van geldige machtigingen per klant is cruciaal, waarbij je kiest uit papieren, digitale of bank-gestuurde vormen met strikte vastlegging van datum en kanaal.
De technische inrichting vereist een goede koppeling van klantgegevens, mandaatregistratie en automatische XML-exportbestanden volgens de actuele ISO 20022- en EPC-specificaties.
Incasso-opdrachten moeten minimaal één werkdag vooraf worden aangeleverd, en het batchproces vraagt discipline voor het monitoren van afwijzingen en terugboekingen.
Uitbesteden aan specialisten, zoals KOOT Finance, kan helpen bij het voorkomen van fouten, het beheren van risico’s en het inzichtelijk maken van terugboekingen en cashflow.
KootfinanceKrijg meer grip op je financiële administratieKOOT Finance helpt groeiende ondernemingen met administratie, actuele rapportages en financial control voor betere financiële besluitvorming.Bekijk wat KOOT Finance doet
Inhoudsopgave
Stap 1: incassocontract regelen en incassant-ID aanvragen
Stap 2: machtigingen verzamelen en registreren
Stap 3: technische inrichting en integratie in je systemen
Stap 4: incasso-opdrachten aanleveren, timing en batchregels
Stap 5: vooraankondiging, terugboekingen en de gevolgen voor je cashflow
Stap 6: administratie, bewaartermijnen en audit-proof vastleggen van machtigingen
Checklist voor livegang en veelvoorkomende fouten
Perspectief: zelf uitvoeren of uitbesteden
Hoe KOOT Finance helpt bij inrichting en opvolging
Bronnen
Stap 1: incassocontract regelen en incassant-ID aanvragen
Voordat je één klant kunt incasseren, moet je een incassocontract afsluiten bij je bank of een betaaldienstverlener (PSP). Beide routes leiden tot dezelfde uitkomst, een geldig incassant-ID, maar de weg ernaartoe verschilt. Een bank beoordeelt doorgaans je onderneming zelf: kamer van koophandel-inschrijving, verwachte incasso-volumes en het type dienstverlening. Een PSP regelt vaak de technische aansluiting sneller, maar kan incasseren onder haar eigen naam of onder de jouwe, en dat verschil is belangrijk.
Volgens het stappenplan van Betaalvereniging Nederland stel je SEPA-incasso in door eerst een incassocontract af te sluiten, daarna per klant een machtiging te verkrijgen, die machtiging vast te leggen in je administratie en vervolgens incasso-opdrachten aan te leveren. Zodra het contract is goedgekeurd, ontvang je een incassant-ID: het unieke nummer waaronder al je incasso’s worden herkend door banken en debiteuren. Dat ID staat op elke afschrijving die een klant op zijn rekeningafschrift ziet, dus fouten in de naamgeving leiden vaak tot vragen of terugboekingen.
Als je overstapt van dienstverlener, verandert er soms meer dan alleen de techniek. Wanneer een nieuwe partij onder een andere naam incasseert, moet je mogelijk opnieuw machtigingen verzamelen bij bestaande klanten, terwijl een provider die onder jouw incassant-ID werkt de bestaande machtigingen gewoon kan blijven gebruiken.
Praktisch gezien doorloop je deze stappen om het contract aan te vragen:
Vraag bij je bank of PSP het aanvraagformulier voor een SEPA-incassocontract op en lever je bedrijfsgegevens en verwachte incassovolumes aan.
Kies bewust tussen Core (voor consumenten) en B2B (voor zakelijke debiteuren), want dit bepaalt welk contracttype je nodig hebt.
Vraag na onder welke naam en welk incassant-ID de opdrachten technisch worden aangeleverd, zeker bij een PSP.
Bewaar de bevestiging van je incassant-ID: je hebt dit nummer nodig bij elke machtiging en elk exportbestand.
Stap 2: machtigingen verzamelen en registreren
Een incassocontract geeft je het recht om te incasseren, maar zonder een geldige machtiging per klant mag je niets afschrijven. Een machtiging is het schriftelijke of digitale bewijs dat een klant akkoord gaat met automatische afschrijving door jouw onderneming.
Elke machtiging moet een aantal vaste elementen bevatten: het incassant-ID, een uniek machtigingskenmerk per klant, het IBAN van de betaler, het type machtiging (eenmalig of doorlopend) en de ondertekeningsdatum. Het machtigingskenmerk is niet zomaar een administratief detail: het is de sleutel waarmee jij en de bank een specifieke machtiging kunnen terugvinden bij een vraag of terugboeking.
In de praktijk kun je machtigingen op verschillende manieren verzamelen:
Papieren machtiging: de klant tekent een fysiek formulier, dat je scant en digitaal archiveert met een duidelijke bestandsnaam per machtigingskenmerk.
Digitaal formulier: de klant vult een onlineformulier in en bevestigt via e-mail of een portal, waarbij je zelf zorgt voor een sluitende vastlegging van datum en IBAN.
E-mandate of Digitaal Incassomachtigen: de klant autoriseert de machtiging via zijn eigen bank, waarna de registratie vaak automatisch bij de bank plaatsvindt. ABN AMRO meldt dat de technische aansluiting op zo’n dienst ongeveer één werkdag kan duren, exclusief de interne voorbereiding die je zelf nog moet doen.
Bij B2B-machtigingen komt er een extra stap bij: de debiteur moet de machtiging laten registreren bij zijn eigen bank voordat de eerste incasso mag plaatsvinden. Zonder die registratie wijst de bank van de debiteur de opdracht simpelweg af, ook als de machtiging op papier volledig correct is. Bij B2B heeft een debiteur bij een geldige machtiging geen recht op terugboeking zonder opgave van reden zoals bij Core; een ongeautoriseerde incasso kan wel worden betwist.
Pro-tip: bewaar niet alleen het ondertekende formulier, maar ook de datum en het kanaal waarop je de machtiging hebt ontvangen: dat voorkomt discussie bij een latere melding van onterechte incasso.
Stap 3: technische inrichting en integratie in je systemen
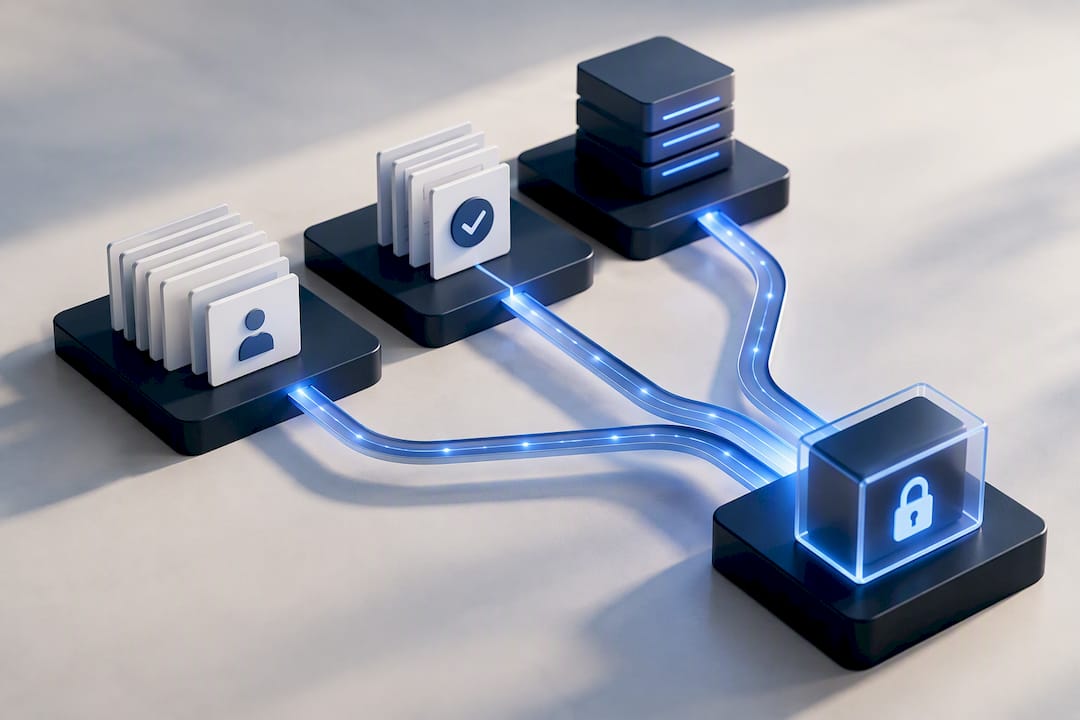
Zodra je incassant-ID en de eerste machtigingen binnen zijn, richt je de technische kant in. Dat gebeurt in drie lagen die los van elkaar staan maar op elkaar moeten aansluiten: klantgegevens (naam, IBAN, contactinformatie), machtigingsregistratie (kenmerk, type, ondertekeningsdatum, geldigheid) en het betaalbestand dat je daadwerkelijk aanlevert bij de bank. In boekhoudpakketten zoals Microsoft Dynamics 365 Business Central zie je deze drie lagen terug als afzonderlijke instellingen: klantkaart, mandaatregistratie en exportconfiguratie voor het bankbestand.
Het exportbestand zelf volgt het ISO 20022 XML-formaat, de internationale standaard voor SEPA-berichten. Dat formaat is niet statisch: de SEPA Direct Debit Core Rulebook versie 1.1 van de European Payments Council bevatte aanvankelijk een einddatum van 15 november 2026 voor ongestructureerde adressen. De EPC heeft deze datum in september 2026 uitgesteld; er is nog geen nieuwe datum vastgesteld. Controleer daarom de actuele regels en planning bij je bank of softwareleverancier.
Voor de aanlevering zelf heb je twee routes:
Handmatige upload van een XML-bestand via het bankportaal, geschikt voor lage volumes of onregelmatige incasso’s.
Geautomatiseerde aanlevering via een API of PSP-integratie, waarbij je boekhoudpakket het bestand direct doorstuurt zonder handmatige tussenstap.
Automatisering via een PSP of API vermindert het aantal handmatige invoerfouten, omdat gegevens rechtstreeks uit je klantenbestand komen in plaats van opnieuw te worden ingevoerd. Bij hogere volumes weegt dat voordeel al snel op tegen de opzetkosten van een integratie.
Test je exportbestanden altijd eerst in een testomgeving of met een klein testbestand voordat je op grote schaal gaat produceren. Een foutieve adresregel of een verkeerd machtigingskenmerk in honderd regels tegelijk levert meer werk op dan een half uur extra testen vooraf.
Stap 4: incasso-opdrachten aanleveren, timing en batchregels
Zodra de techniek staat, draait alles om timing. Banken werken met een aanleverregel die vaak wordt aangeduid als D-1: je levert de incasso-opdracht minimaal één werkdag vóór de gewenste uitvoeringsdatum aan. Voor zakelijke incasso (B2B) geldt in principe dezelfde termijn van één werkdag vóór de uitvoeringsdatum, maar de exacte cut-off tijd en eventuele extra risicocontroles verschillen per bank.
In de praktijk betekent dit dat je incasso-opdrachten niet los per klant aanlevert, maar als batch: één bestand met alle incasso’s voor een bepaalde uitvoeringsdatum. Dat is efficiënter, maar vraagt ook discipline, want een fout in één regel van de batch kan de verwerking van het hele bestand vertragen bij sommige banken.
Om batches beheersbaar te houden, is het verstandig om:
Een vaste incassodag per maand aan te houden, zodat klanten en je eigen administratie een herkenbaar ritme krijgen.
Batches minimaal één werkdag vóór de cut-off van je bank of PSP klaar te zetten, met marge voor onverwachte correcties.
Afwijzingen dagelijks te monitoren in plaats van pas aan het einde van de maand, zodat je snel kunt herstellen bij een foutieve IBAN of ontbrekende machtiging.
Bij bulk-incasso een steekproef te trekken op nieuwe machtigingen, om te controleren of het kenmerk en de ondertekeningsdatum overeenkomen met je vastgelegde administratie.
Let er daarnaast op dat je systemen IBAN’s uit alle SEPA-landen accepteren. De Nederlandsche Bank wijst erop dat het weigeren van een IBAN uitsluitend op basis van het land van uitgifte als IBAN-discriminatie kan worden aangemerkt, en dat je administratieve systemen zo moet inrichten dat buitenlandse IBAN’s zonder probleem worden verwerkt.
Stap 5: vooraankondiging, terugboekingen en de gevolgen voor je cashflow
Voordat je een klant incasseert, moet je die op tijd informeren. De standaardregel is dat je de betaler minimaal 14 dagen vóór de incassodatum informeert over het bedrag en de datum, zoals beschreven in het stappenplan van Betaalvereniging Nederland. In de praktijk gebruiken veel ondernemers de factuur zelf als vooraankondiging, mits daarop het bedrag, de incassodatum en het machtigingskenmerk duidelijk staan vermeld.
Het verschil tussen Core en B2B wordt hier het duidelijkst zichtbaar. Bij SEPA Core kan een consument een afschrijving tot acht weken na de incassodatum zonder opgave van reden laten terugboeken door zijn bank. Bij SEPA B2B kan een debiteur een geautoriseerde incasso niet zonder reden laten terugboeken; een ongeautoriseerde afschrijving kan wel worden betwist. De machtiging moet vooraf bij de bank van de debiteur zijn geregistreerd.
Die acht weken bij Core zijn geen theoretisch risico, maar een reëel liquiditeitsvraagstuk. Een incasso die vandaag lijkt te zijn geslaagd, kan over zes weken alsnog worden terugbetaald aan de klant, wat je saldo op dat moment onverwacht raakt. Dat is een ander mechanisme dan een gewone afwijzing: het geld staat al op je rekening en verdwijnt er pas later weer af.
Voor je financiële planning betekent dit een paar concrete zaken:
Neem een reservering voor mogelijke terugboekingen op in je liquiditeitsprognose, vooral in de eerste acht weken na een grote incassoronde.
Volg per maand hoeveel incasso’s zijn terugboekt, zodat je een realistisch beeld krijgt van het effect op je kasstroom.
Behandel een geslaagde incasso in je rapportage niet automatisch als definitief binnen, zeker niet bij grote of nieuwe klanten.
Pro-tip: koppel terugboekingsdata aan je managementrapportage in plaats van alleen aan je bankmutaties, zodat je meteen ziet welk deel van je omzet nog een terugboekrisico draagt.
Stap 6: administratie, bewaartermijnen en audit-proof vastleggen van machtigingen
Een machtiging die je niet meer kunt terugvinden, is in de praktijk net zo problematisch als een machtiging die je nooit hebt gehad. Het stappenplan van Betaalvereniging Nederland adviseert om ingetrokken machtigingen minimaal 14 maanden te bewaren, omdat een betaler tot 13 maanden na de laatste afschrijving nog een melding van onterechte incasso kan indienen.
Om die termijn zonder stress te overbruggen, leg je per machtiging een vast dossier aan met:
Het ondertekende of digitaal bevestigde machtigingsformulier, inclusief datum en kanaal van ontvangst.
Het machtigingskenmerk, het incassant-ID en het IBAN zoals gebruikt in elke incasso-opdracht.
Een overzicht van alle uitgevoerde incasso’s onder die machtiging, met bedrag en uitvoeringsdatum.
Eventuele correspondentie over wijzigingen, intrekkingen of terugboekingen die op die machtiging betrekking hebben.
Dat dossier hoeft geen apart systeem te zijn: een consistent benoemde map per klant in je boekhoudpakket voldoet, zolang je snel kunt terugvinden welk kenmerk bij welke transactie hoort. Bij een melding van onterechte incasso wil je binnen een paar minuten kunnen aantonen wanneer en hoe de machtiging is verkregen, niet na een halve dag zoeken in mailboxen.
Checklist voor livegang en veelvoorkomende fouten
Voordat je de eerste productie-incasso verstuurt, loont het om een aantal technische en administratieve checks te doorlopen. De EPC Rulebook beschrijft SEPA-inrichting nadrukkelijk als een doorlopend project: de eerder aangekondigde einddatum voor ongestructureerde adressen is uitgesteld en er is nog geen nieuwe datum vastgesteld. Controleer periodiek de actuele EPC-regels en de planning van je bank of softwareleverancier.
Loop voor de livegang minimaal deze punten na:
Valideer je XML-exportbestand tegen de laatste ISO 20022-specificatie voordat je het aanlevert bij de bank.
Test adresvelden volgens de actuele instructies van je bank of softwareleverancier.
Voer een end-to-end testincasso uit met een klein, bekend bedrag voordat je een volledige batch verstuurt.
Controleer of elk machtigingskenmerk uniek is en correct gekoppeld aan het juiste IBAN.
Leg vast wie binnen je organisatie verantwoordelijk is voor het monitoren van afwijzingen en terugboekingen.
Een veelgemaakte fout is dat bedrijven wel de machtiging goed vastleggen, maar de aansluiting tussen boekhoudpakket en bankbestand niet testen voordat het eerste grote volume wordt verstuurd. Voor payroll-gerelateerde betaalbestanden, waar dezelfde XML-logica geldt, beschrijft HRpro hoe validatie vooraf fouten in bulkbetalingen voorkomt, een aanpak die net zo goed opgaat voor incasso-exports.
Controlepunt | Waarom het telt |
|---|---|
XML-validatie | Voorkomt dat een volledige batch wordt afgewezen door één foutieve regel |
Testincasso | Toont of de keten van machtiging tot bankverwerking daadwerkelijk werkt |
Adresformaatcheck | Sluit aan bij de actuele adresregels van je bank of softwareleverancier |
Rolverdeling | Zorgt dat afwijzingen en terugboekingen niet onopgemerkt blijven liggen |
Perspectief: zelf uitvoeren of uitbesteden
De techniek achter SEPA-incasso is te leren, maar de vraag is niet of je het kunt, maar of het je tijd waard is. Wie een paar tientallen klanten per maand incasseert, redt het vaak prima met een goed ingericht boekhoudpakket en een vaste routine voor batches en vooraankondigingen. Zodra de volumes groeien of het aantal uitzonderingen toeneemt (nieuwe machtigingen, terugboekingen, wisselende IBAN’s) verschuift het beeld.
Wat ik in de praktijk vaak zie onderschat worden, is niet de techniek zelf maar de administratieve discipline erachter: het bijhouden van bewaartermijnen, het koppelen van terugboekingen aan de juiste machtiging en het tijdig signaleren van afwijzingen voordat ze een cashflowprobleem worden. Dat is geen ingewikkeld werk, maar het is werk dat structureel aandacht vraagt, en juist dat sneeuwt onder bij groeiende ondernemingen die de aandacht liever bij hun klanten leggen.
Zelf uitvoeren is logisch zolang de volumes overzichtelijk blijven en één persoon de touwtjes goed in handen heeft. Uitbesteden wordt aantrekkelijker zodra je merkt dat terugboekingen of afwijzingen je maandafsluiting vertragen, of wanneer niemand meer precies weet welk machtigingskenmerk bij welke klant hoort. Dat is minder een technisch probleem dan een kwestie van structuur, en structuur is precies waar financiële processen op staan of vallen.
— Max
Hoe KOOT Finance helpt bij inrichting en opvolging
Wie liever niet zelf achter elke batch, machtiging en terugboeking aan wil, kan de inrichting en opvolging van SEPA-incasso onderbrengen bij KOOT Finance. Wij combineren de dagelijkse administratie met actuele rapportages, zodat je niet alleen ziet wat er is geïncasseerd, maar ook wat er nog kan terugkomen aan terugboekingen en wat dat betekent voor je liquiditeit.
Concreet kan dat er zo uitzien:
Bij administratie verwerken we je facturatie, bankmutaties en incasso-gerelateerde boekingen in Exact Online.
Bij reporting bouwen we managementrapportages die terugboekingsrisico en cashflow inzichtelijk maken, met een tarief op aanvraag via onze tarievenpagina.
Bij interim finance ondersteunen we tijdelijk bij de opzet van een nieuwe incassostructuur of bij het herstellen van een lopend traject, eveneens op aanvraag.
Een eerste stap begint meestal met een korte scan van je huidige opzet: welke machtigingen lopen, hoe je aanlevering verloopt en waar de grootste risico’s zitten. Bekijk het volledige dienstenoverzicht of vraag via Kootfinance een gesprek aan om te bespreken wat bij je onderneming past.
Bronnen
Voor de dagelijkse praktijk is het handig om een paar documenten bij de hand te houden in plaats van steeds opnieuw te zoeken.
Ontvangen van betalingen / Europese incasso — Betaalvereniging Nederland
SEPA Direct Debit Core Rulebook version 1.1 — European Payments Council
Elke bron dekt een ander deel van het proces: de EPC voor formaten en regels, Betaalvereniging Nederland voor de volgorde van stappen, en je eigen bank voor de praktische details die per instelling verschillen.
Veelgestelde vragen
Hoe regel ik een SEPA-machtiging bij een klant?
Je verzamelt de machtiging via een papieren formulier, een digitaal formulier of een e-mandate bij de bank van de klant, met daarop het incassant-ID, het machtigingskenmerk en het IBAN. Leg de machtiging vervolgens vast in je administratie voordat je de eerste incasso-opdracht aanlevert, zoals beschreven in het stappenplan van Betaalvereniging Nederland.
Hoe stel ik een machtiging tot automatische incasso technisch in?
Je richt de machtiging in drie lagen in: klantgegevens, machtigingsregistratie met kenmerk en geldigheidsdatum, en een exportbestand in ISO 20022 XML-formaat dat je boekhoudpakket of PSP aanmaakt. Test dit bestand altijd eerst met een kleine testincasso voordat je een volledige batch verstuurt.
Kun je als ondernemer zelf een automatische incasso instellen?
Ja, je kunt zelf een incassocontract afsluiten bij je bank of een betaaldienstverlener en vervolgens machtigingen en aanlevering zelf beheren. Bij groeiende volumes kiezen ondernemers er vaak voor om de administratieve opvolging, zoals bij KOOT Finance, uit te besteden zodat terugboekingen en rapportages niet blijven liggen.