
Kostenbeheersing mkb: waar u vandaag nog mee kunt beginnen
Een maandelijkse vergelijking van werkelijke kosten met begroting en omzet kan afwijkingen zichtbaar maken. Combineer dit met periodieke controle van abonnementen, zodat ongebruikte licenties en dubbele diensten aan het licht komen. Of aanpassingen echt besparen zonder gevolgen voor capaciteit, kwaliteit of cashflow, moet per maatregel worden beoordeeld.
Kort samengevat:
Door maandelijkse managementrapportages en abonnementen-audits krijgt u snel inzicht in kostenlekken en onrendabele productgroepen zonder kwaliteit op te offeren.
Het scheiden van directe inkoopkosten en operationele kosten helpt bij het maken van gerichte besparingen en betere beslissingen.
Een operationeel dashboard met omzet, marge, kostenratio’s en cashflowprognoses maakt tijdige bijsturing mogelijk en voorkomt achteraf verrassingen.
Investeren in kleine, herhaalbare verbeteringen zoals kostenonderhandelingen en abonnementencontroles biedt meer rendement dan grote bezuinigingsrondes.
Wacht niet op de jaarrekening, maar controleer maandelijks arbeidskosten, inkoop, energie en debiteuren om tijdig afwijkingen te signaleren en te corrigeren.
Kootfinancekootfinance.nlKrijg grip op uw kostenKOOT Finance combineert actuele rapportages met financial control, zodat u omzet, kosten en cashflow beter kunt volgen en bijsturen.Bekijk KOOT Finance
Inhoudsopgave
Wat verstaan we onder kosten en welke KPI’s meet u?
Hoe meet en monitort u kosten in de praktijk?
De drie knoppen: prijs, volume en kostenstructuur
Concrete tactieken per kostenpost
Rapportage, tooling en wanneer financial control helpt
Wat wij in de praktijk het vaakst zien misgaan
KOOT Finance als praktische partner bij kostenbeheersing
Bronnen
Wat verstaan we onder kosten en welke KPI’s meet u?
Kostenbeheersing begint met een scherp onderscheid tussen twee kostensoorten. Directe inkoopkosten (COGS) zijn de kosten die rechtstreeks samenhangen met het maken of leveren van een product of dienst, zoals materiaal en inkoop. Operationele kosten (OPEX) zijn de kosten om de onderneming draaiende te houden, zoals huur, salarissen en abonnementen. Deze twee door elkaar halen leidt tot verkeerde beslissingen over waar u kunt besparen.
Om grip te krijgen, heeft u een beperkte set KPI’s nodig die u consequent volgt:
totale kosten per maand, opgesplitst naar COGS en OPEX
kosten per omzet-eenheid of per klant
bruto marge per productgroep of dienst
kosten per activiteit, zodat u ziet waar tijd en geld weglekken
een liquiditeitsindicator die cashflow los van winst zichtbaar maakt
Een winst-en-verliesrekening vormt het basisinstrument om deze KPI’s samen te brengen en onderbouwde beslissingen te nemen over waar u bijstuurt.
Hoe meet en monitort u kosten in de praktijk?
Jaarcijfers komen te laat om bij te sturen. Een maandelijkse vergelijking tussen werkelijke kosten, begroting en omzet laat afwijkingen zien zodra ze ontstaan, en niet pas na afloop van het boekjaar.
Een minimaal dashboard bevat vier onderdelen: omzet per periode, bruto marge, de verhouding tussen vaste en variabele kosten, en een liquiditeitsprognose voor de komende weken. Deze vier geven samen een realistisch beeld van waar de onderneming staat.
Om dit dashboard operationeel te krijgen, doorloopt u een kort traject:
verzamel data uit boekhouding, bankmutaties en factuurverwerking
classificeer kosten consequent naar COGS en OPEX
bouw het dashboard met de vier kernonderdelen
plan een vaste maandelijkse review met afwijkingsanalyse
Een winst-en-verliesrekening is bedoeld om terug te kijken en inzicht te geven in de financiële resultaten over een bepaalde periode. Door deze periodiek te vergelijken met de begroting en voorgaande periodes, kunt u afwijkingen tijdig signaleren en bijsturen waar nodig.
Pro-tip: Zet de maandelijkse review op een vaste dag in de agenda, los van de drukte van de lopende maand, anders verschuift hij structureel naar “later”.
De drie knoppen: prijs, volume en kostenstructuur
Wanneer de cijfers op tafel liggen, kiest u waar u aan draait. Er zijn feitelijk maar drie hefbomen om de marge te verbeteren, en ze verdienen elk een andere aanpak.
Prijs: een tariefaanpassing is realistisch wanneer de marge structureel onder druk staat door gestegen inkoopkosten; bekijk dit per productgroep in plaats van generiek.
Volume en efficiëntie: kijk naar urenbesteding, productmix en waar automatisering repetitief werk overneemt, zodat dezelfde omzet met minder inspanning wordt behaald.
Kostenstructuur: verplaats waar mogelijk vaste kosten naar variabele kosten, bijvoorbeeld door een flexibele schil in plaats van vaste formatie, zodat kosten meebewegen met omzet.
Elke knop heeft een risico. Prijsverhoging kan klanten kosten, efficiëntieslagen vergen vaak een investering vooraf, en meer variabele kostenstructuur geeft minder voorspelbaarheid. De praktijk uit het mkb leert dat een combinatie van kleine, herhaalbare ingrepen, zoals een abonnementen-audit en het heronderhandelen van leverancierscontracten, vaak een beter rendement oplevert dan één grote bezuinigingsronde.
Concrete tactieken per kostenpost
Met het strategische kader helder, komt het aan op uitvoering. Per kostenpost gelden andere prioriteiten.
Personeel: meet productiviteit per gewerkt uur, gebruik een flexibele schil voor piekdrukte en plan scholing gericht in plaats van ad hoc. Loonkosten per gewerkt uur stegen in 2024 met ongeveer 6% ten opzichte van 2023, wat personeel tot een blijvend aandachtspunt maakt in het kostenbeleid.
Abonnementen en licenties: voer jaarlijks een audit uit op alle lopende abonnementen, consolideer dubbele tools en schrap licenties die niemand meer gebruikt.
Inkoop en voorraad: herzie bestelbeleid, heronderhandel contracten bij vaste leveranciers en pas waar passend just-in-time bestellen toe om kapitaal niet onnodig vast te zetten in voorraad.
Energie en operationeel: quick wins zoals LED-verlichting en gedragsverandering op de werkvloer leveren vaak snel resultaat; grotere investeringen verdienen een aparte afweging op terugverdientijd.
Cashflow en timing: scherp debiteurenbeleid, realistische betalingstermijnen en een vaste reservering voor belastingen voorkomen dat winst op papier niet samenvalt met geld op de rekening.
Pro-tip: Zet een vaste reservering voor btw en inkomsten- of vennootschapsbelasting op een aparte rekening, zodra een factuur binnenkomt, in plaats van achteraf te moeten zoeken naar liquiditeit.
Rapportage, tooling en wanneer financial control helpt
Goede tactieken werken alleen als ze zichtbaar blijven in de cijfers. Een managementrapportage bevat op zijn minst omzet, kosten per categorie, marge per productgroep en een actuele liquiditeitspositie. Maandelijkse closing in plaats van kwartaal- of jaarafsluiting houdt deze cijfers bruikbaar voor besturing.
Koppel de boekhouding direct aan uw dashboard met passende software voor boekhouding, inkoopverwerking en verkoopfacturatie om zo een actueel beeld te krijgen zonder handmatig overtypen.
Zorg voor een minimale, consistente dataset: dezelfde kostencategorieën, elke maand, anders is vergelijken tussen periodes niet betrouwbaar.
Overweeg interim financial control of uitbesteding wanneer interne capaciteit ontbreekt; dit levert vooral consistentie en tijdsbesparing op, en daarmee betere sturing.
Bouw dit stapsgewijs op: eerst een analyse van de huidige tooling, dan een minimale gegevensset vastleggen, en pas daarna opschalen of uitbesteden.
Onze pagina over managementrapportages laat zien hoe zo’n rapportage er in de praktijk uitziet, en de aanpak achter financial control legt uit hoe structurele grip op uitgaven wordt opgebouwd.
Wat wij in de praktijk het vaakst zien misgaan
De grootste winst zit zelden in drastische ingrepen. Meestal is het een combinatie van actuele maandcijfers en één gerichte kostenaudit die het verschil maakt.
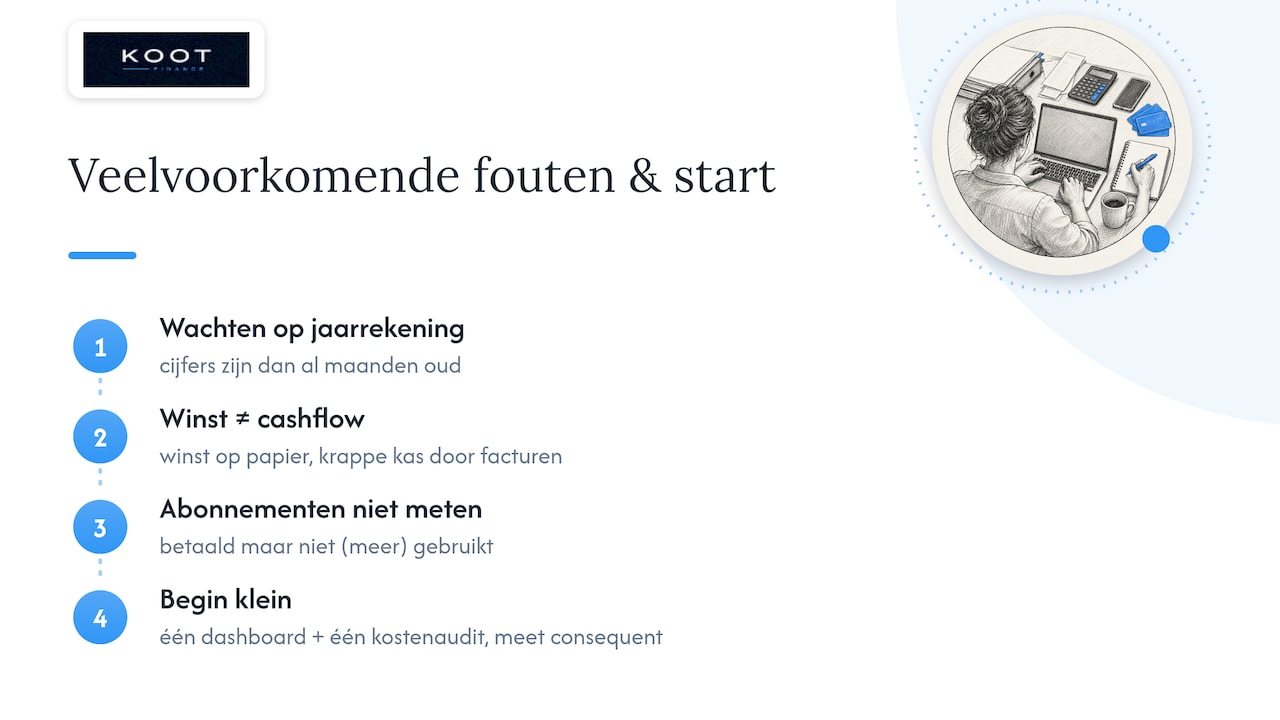
De meest voorkomende fout is wachten op de jaarrekening om bij te sturen, terwijl die cijfers dan al maanden oud zijn. Een tweede valkuil is winst verwarren met cashflow: een onderneming kan winstgevend zijn op papier en toch krap bij kas zitten door uitstaande facturen. Een derde is simpelweg niet meten welke abonnementen nog daadwerkelijk gebruikt worden.
Begin klein: pak één dashboard en één audit op, meet consequent, en breid pas uit zodra dat ritme staat.
KOOT Finance als praktische partner bij kostenbeheersing
Kostenbeheersing vraagt om structuur die u niet elke maand opnieuw hoeft te bedenken. Met onze diensten brengen we administratie, managementrapportages en interim financial control samen in één werkwijze, afgestemd op de fase en complexiteit van uw onderneming.
We bouwen actuele managementrapportages die omzet, marge en kosten per productgroep inzichtelijk maken.
We bieden interim financial control voor wie tijdelijk extra capaciteit of sturing zoekt.
We nemen boekhouding en verwerking uit handen, zodat uw tijd naar de onderneming kan gaan in plaats van naar administratie.
In een vrijblijvende kennismaking bekijken we graag uw huidige dashboard, voeren we een korte quickscan uit op uw kostenstructuur en bespreken we een voorstel voor maandelijkse rapportage. Bekijk onze tarieven voor reporting en interim finance en plan een kennismaking.
Veelgestelde vragen
Wat is het verschil tussen kostenbeheersing en bezuinigen?
Kostenbeheersing is een doorlopend proces van meten, sturen en bijstellen op basis van actuele cijfers, terwijl bezuinigen vaak een eenmalige, reactieve ingreep is. Structurele managementrapportages maken kostenbeheersing continu bestuurbaar in plaats van een jaarlijkse crisismaatregel.
Hoe vaak moet ik mijn kosten controleren als mkb-ondernemer?
Een maandelijkse review van werkelijke kosten tegenover begroting en omzet is de praktische norm, zodat afwijkingen vroeg zichtbaar worden. Wachten tot de jaarrekening is te laat om nog bij te sturen op lopende kostenposten.
Welke kosten zijn in 2026 beperkt aftrekbaar voor de inkomstenbelasting?
Voor 2026 geldt een drempel voor beperkt aftrekbare kosten van € 5.700 volgens de Belastingdienst. Controleer de actuele regels altijd bij de Belastingdienst, omdat drempels en percentages jaarlijks kunnen wijzigen.
Kan onze organisatie uw maandelijkse managementrapportage verzorgen?
Ja, we stellen maandelijkse managementrapportages op die omzet, kosten en marge inzichtelijk maken, afgestemd op de behoeften van uw onderneming. Meer informatie over deze aanpak staat op onze pagina over managementrapportages.
Waarom stijgen mijn personeelskosten sneller dan mijn omzet?
Loonkosten per gewerkt uur zijn in 2024 met ongeveer 6% gestegen ten opzichte van 2023, een landelijke trend die in veel sectoren doorwerkt. Meet productiviteit per uur en overweeg een flexibele schil om deze stijging beter op te vangen.